Quando leggi «Nasdaq» puoi trovarti davanti a tre cose diverse: un mercato, un indice larghissimo e un indice selettivo. Prima di interpretare una notizia o la scheda di un ETF, un fondo le cui quote si comprano e vendono in borsa, occorre sapere di quale si parla.
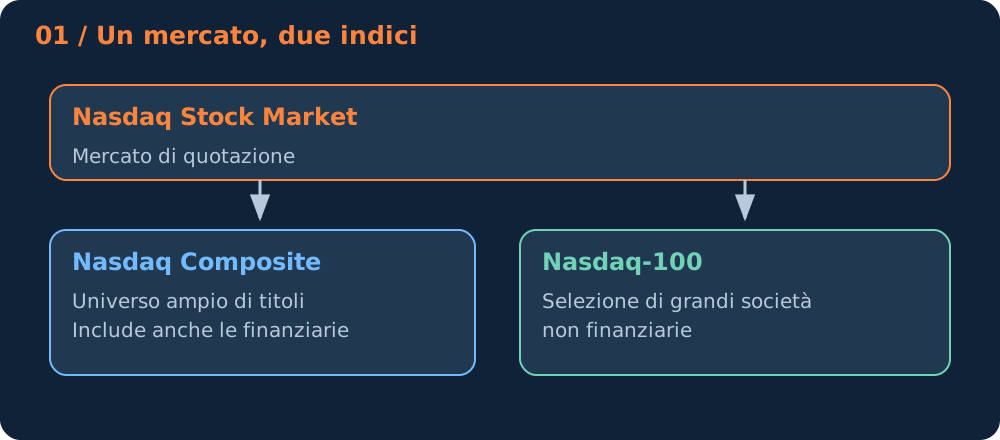
Il Nasdaq-100 è costruito per rappresentare 100 fra le maggiori società non finanziarie quotate sui mercati Nasdaq ammessi. La ponderazione è a capitalizzazione modificata: la dimensione conta, ma con correttivi e tetti. [S1]
Due equivoci da sciogliere subito. Il Nasdaq-100 non è «l’indice della tecnologia»: il requisito settoriale è l’esclusione delle società finanziarie, non l’appartenenza alla tecnologia. E non è «l’indice delle società americane»: l’universo è aperto a società domestiche e internazionali, purché la quotazione primaria sia su un mercato Nasdaq statunitense. [S1] [S9]
Che cosa è cambiato il 1° maggio 2026
Il 30 marzo 2026 Nasdaq ha chiuso una consultazione pubblica e approvato una revisione della metodologia, in vigore dal 1° maggio 2026. Dal 1° maggio sono cessate la regola dei 10 punti base e gli aggiornamenti infra-trimestre delle azioni in circolazione, ed è partito l’ingresso accelerato; per i componenti già presenti il tetto del flottante e la graduatoria a capitalizzazione piena sono stati applicati al ribilanciamento di giugno 2026. [S7] [S3] È la novità più importante degli ultimi anni e cambia il modo di leggere molte spiegazioni trovate in rete, scritte con le regole precedenti.
Chi può entrare
Per essere ammissibile una società deve: [S1]
- avere la quotazione primaria su un mercato Nasdaq statunitense, Nasdaq Capital Market escluso;
- non essere classificata nel settore finanziario secondo ICB (Industry Classification Benchmark, il sistema di classificazione settoriale usato dall’indice); le società immobiliari sono ammesse, purché non organizzate come REIT (fondi immobiliari quotati);
- non essere una SPAC (società-veicolo quotata per acquisire un’impresa) né un titolo «when-issued», cioè negoziato prima che le azioni siano effettivamente emesse;
- avere scambi medi giornalieri di almeno 5 milioni di dollari negli ultimi tre mesi;
- essere quotata da almeno tre mesi interi di calendario, escludendo il mese della prima quotazione, su uno dei mercati ammessi dalla metodologia, salvo l’ingresso accelerato spiegato più avanti.
Essere ammissibile significa poter essere valutata. Essere selezionata significa ottenere un posto attraverso la procedura. Pensa a un corso a numero chiuso: prima si verifica chi ha i requisiti, poi fra gli ammessi si fa la graduatoria. Superare il primo controllo non garantisce il posto. Per lo stesso motivo va evitata la frase «le cento migliori»: la metodologia costruisce una rappresentazione, non dà un voto alle prospettive di ogni candidata.
100 società, ma non necessariamente 100 titoli
Una società è l’impresa; una classe azionaria è una categoria di azioni di quell’impresa, con diritti eventualmente diversi. La metodologia ammette più classi della stessa società. [S1]
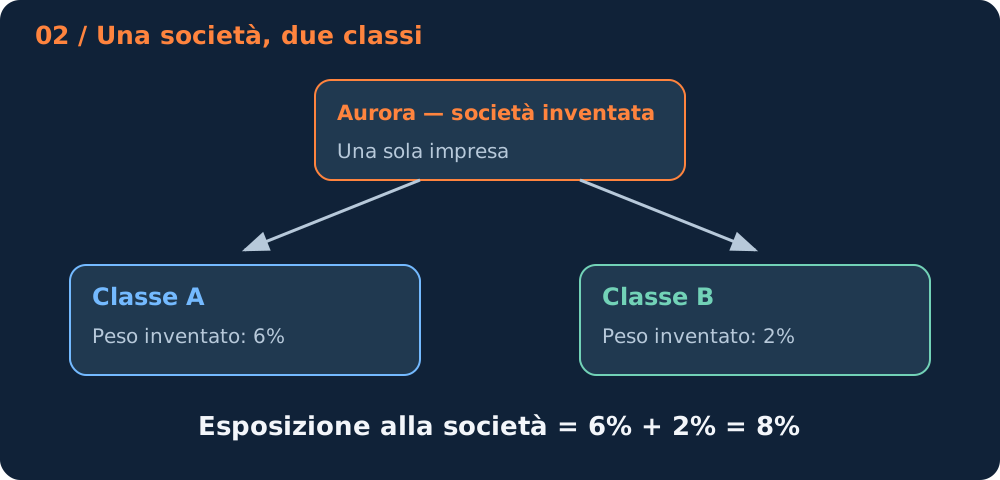
Se la società inventata Aurora ha due classi ammissibili, resta una società ma occupa due righe nell’indice. Contare le righe e contare le imprese risponde a domande diverse. Se la classe B sparisse dall’elenco, i titoli scenderebbero di uno ma le imprese rappresentate resterebbero le stesse. Questa distinzione serve più avanti, quando i tetti di concentrazione si applicano a volte alla società e a volte al singolo titolo. Anche il numero 100 non è rigido: l’ingresso accelerato può portare temporaneamente i componenti oltre cento. [S1]
La selezione annuale di dicembre
A dicembre tutte le società ammissibili vengono ordinate per capitalizzazione e si procede in questo ordine, fino ad arrivare a 100: [S1]
- 1.entrano le prime 75 della graduatoria;
- 2.restano le società già presenti che si trovano fra la 76ª e la 100ª posizione;
- 3.se ci sono ancora posti, restano in ordine di graduatoria le società già presenti fra la 101ª e la 125ª, a condizione che fossero nelle prime 100 alla ricostituzione precedente o siano state aggiunte dopo;
- 4.gli eventuali posti rimasti vanno, in ordine, alle nuove società nelle prime 100.
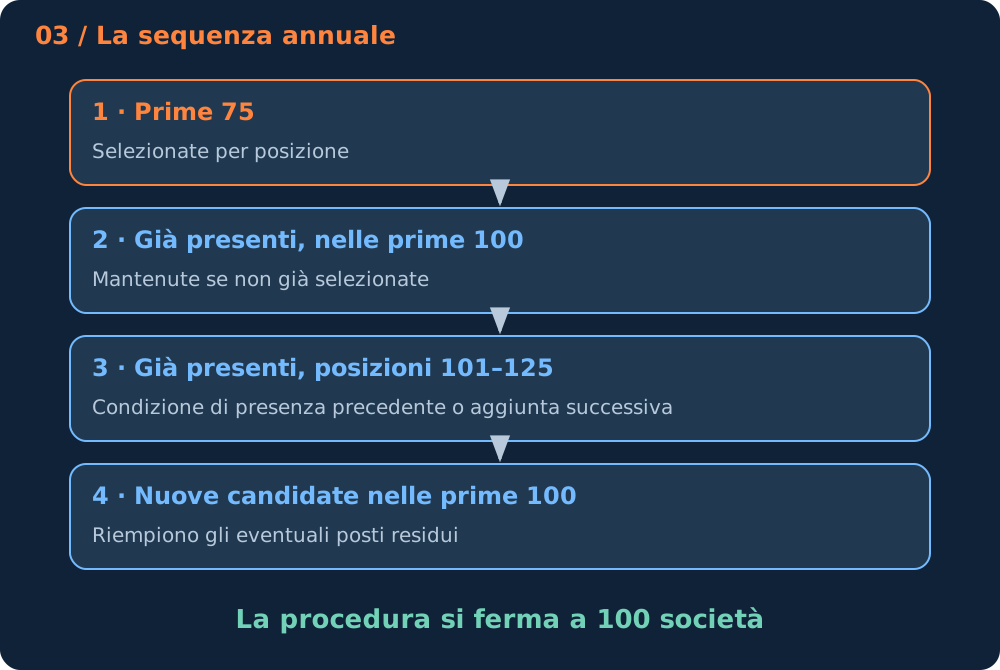
La posizione in graduatoria non è quindi l’unico elemento: conta anche essere già dentro. Boreale, già presente e al 105° posto, non è automaticamente fuori; Cobalto, nuova e al 95°, non è automaticamente dentro. Per Boreale vanno verificate la condizione del passaggio 3 e la disponibilità di posti; per Cobalto, quanti posti restano quando la procedura arriva al passaggio 4. L’esempio non dice chi delle due entra: mancano apposta le informazioni. Mostra che una sola cifra non basta.
Due domande, due capitalizzazioni
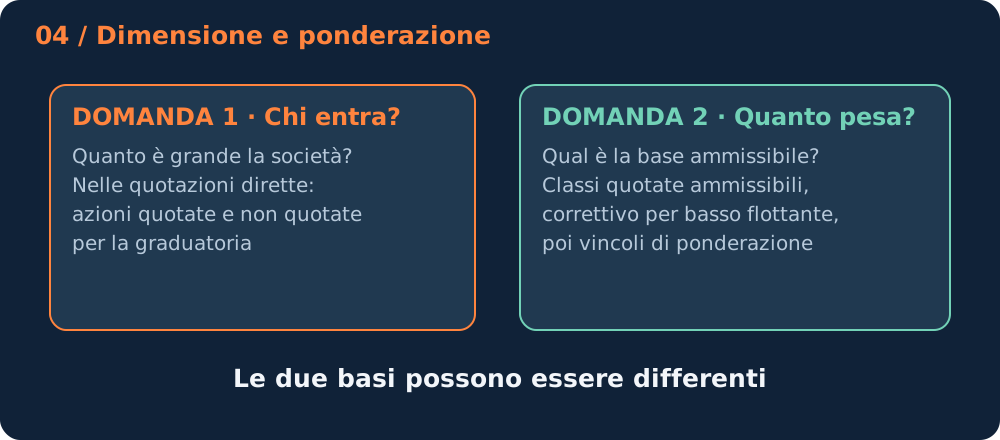
«Quanto è grande la società?» e «quanto pesa nell’indice?» usano basi diverse. [S1]
- Per la graduatoria si usa la capitalizzazione piena: per le quotazioni dirette e per gli ADR primari conta il valore di tutte le azioni, quotate e non quotate; per gli ADR non primari conta solo il valore dei certificati quotati, senza le azioni estere sottostanti.
- Per il peso si usa la capitalizzazione modificata: contano solo le classi quotate ammissibili, con il tetto del flottante spiegato sotto.
Un ADR (American Depositary Receipt) è un certificato negoziato negli Stati Uniti che rappresenta azioni di una società estera. Nasdaq distingue l’ADR primario, che è la quotazione principale della società nel mondo, dall’ADR non primario, dove la quotazione principale è su una borsa estera. [S1]
Perché due basi? Un’impresa può avere una classe non quotata in mano ai fondatori: descrive la sua dimensione, ma non è un titolo che un ETF può comprare. La prima domanda la conta, la seconda no.
Un’ultima distinzione, perché ricorre nelle schede: la capitalizzazione è prezzo per numero di azioni, non fatturato né utile. Lumen ha un milione di azioni da 100 euro: capitalizzazione 100 milioni. Prisma ha dieci milioni di azioni da 20 euro: 200 milioni. Il prezzo per azione più basso non fa l’impresa più piccola, come il prezzo di una fetta non dice quanto è grande la torta.
Il tetto del flottante: tre volte, non oltre
Il flottante è la parte delle azioni che l’indice considera realmente disponibile alla negoziazione; partecipazioni di controllo o strategiche ne restano fuori. Per il peso, il valore delle azioni quotate ammissibili è limitato al minore fra il loro valore complessivo e tre volte il valore del flottante. [S1] [S3]
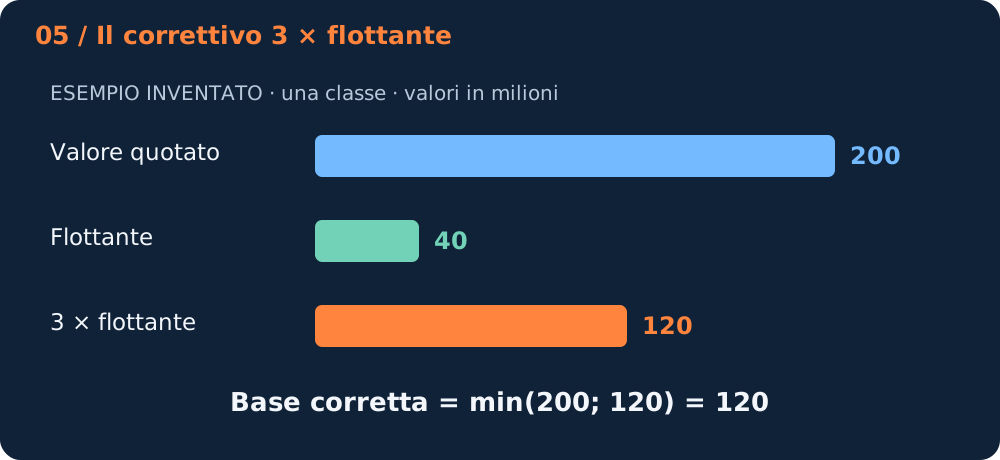
Una classe interamente quotata vale 200 milioni e il flottante ne vale 40: il tetto è 3 × 40 = 120, la base corretta è 120. Se invece il flottante vale 100, il tetto è 300 e la base resta 200: il correttivo non riduce mai quando il flottante è ampio e non alza mai la base oltre il valore reale. I 120 milioni non sono un peso e non sono un importo da comprare: il peso nasce dal rapporto con tutti gli altri componenti, dopo i tetti che seguono.
Nasdaq spiega così la scelta: l’indice è sempre stato ponderato per capitalizzazione, non per flottante; con il vecchio minimo del 10% un titolo poteva pesare fino a dieci volte il suo flottante, ora al massimo tre. [S3]
Ponderazione modificata: i tetti e dove va il peso tolto
In una ponderazione semplice ogni valore si divide per il totale. In quella modificata intervengono dei tetti, e il peso tolto a un componente va ridistribuito agli altri, altrimenti i pesi non sommerebbero più a 100. [S5]
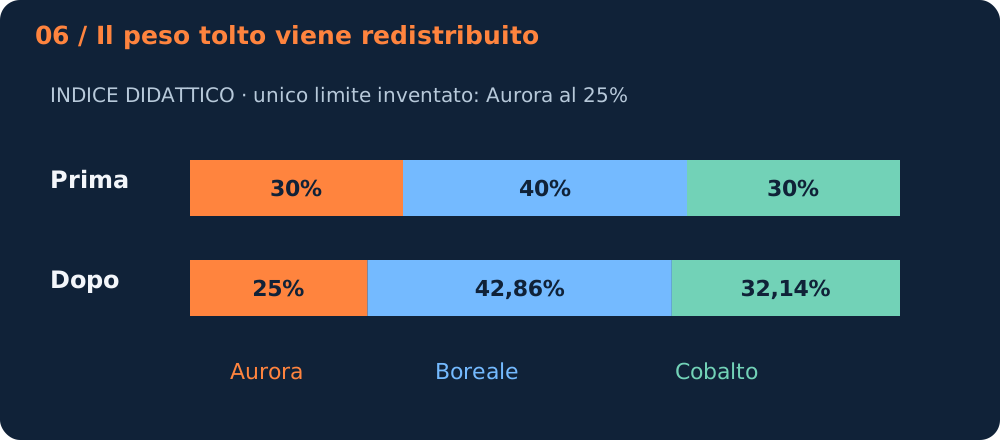
I cinque punti tolti ad Aurora vanno agli altri due in proporzione ai loro pesi (5 × 40/70 e 5 × 30/70). Il 25% è inventato: serve solo a mostrare la redistribuzione. I tetti veri sono questi, e si applicano a livelli diversi: [S1]
Ribilanciamenti di marzo, giugno e settembre (livello società)
Ricostituzione di dicembre (livello società, poi livello titolo)
Per ogni livello, se dopo le due fasi un vincolo risulta ancora violato, il processo si ripete finché entrambi i vincoli sono rispettati. Riportiamo la formulazione del documento senza aggiungere interpretazioni: nei trimestrali la fase 2 societaria è scritta come controllo autonomo, a dicembre le due fasi societarie sono scritte sotto la condizione del 24%, e la fase 2 sui titoli è scritta come controllo autonomo. Il 24% e il 15% sono soglie di attivazione, non pesi osservati né limiti mantenuti ogni giorno: fra una revisione e l’altra i pesi si muovono con i prezzi. Se tra una revisione e l’altra una società supera il 24%, o le società sopra il 4,5% superano insieme il 48%, Nasdaq può indire un ribilanciamento speciale. [S1]
Perché il calendario conta
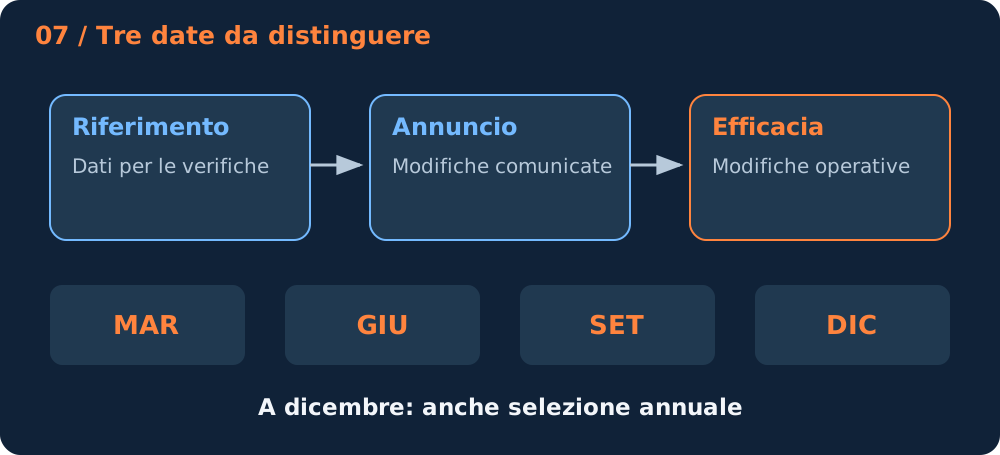
Le modifiche ordinarie diventano operative all’apertura del primo giorno di negoziazione dopo il terzo venerdì del mese. [S1] Tre date vanno tenute distinte: la data di riferimento è la fotografia usata per i calcoli, l’annuncio comunica le modifiche, l’efficacia le rende operative. Un annuncio non descrive una composizione già in vigore.
Fra due revisioni i pesi si muovono da soli. Un paniere inventato con 50 euro di Aurora e 50 di Boreale pesa 50 e 50; se Aurora sale a 60, pesa 60/110, circa il 54,5%, senza che nessuno abbia comprato nulla. Per questo una percentuale fissata in una procedura non è un numero immobile.
Anche i trimestri cambiano le società
Dal 2026 la regola che toglieva chi pesava troppo poco è stata sostituita da una verifica trimestrale della graduatoria: le società oltre il 125° posto escono, a partire dalla più bassa, e se i componenti scendono sotto 100 vengono sostituite dalla più grande fra quelle ammissibili fuori dall’indice. [S1] [S2] «A dicembre cambiano le società, negli altri mesi solo i pesi» non è più vero.
L’ingresso accelerato (Fast Entry) permette a una società che si colloca fra le prime 40 per capitalizzazione piena di entrare senza aspettare dicembre. Per una nuova quotazione la graduatoria si fa alla settima seduta, l’annuncio alla decima e l’ingresso di norma dopo la quindicesima, con un calendario adattato se cade vicino a una revisione ordinaria. Il requisito di tre mesi di quotazione non si applica; quello dei 5 milioni di scambi giornalieri sì, misurato dal primo giorno. Chi entra così non fa uscire nessuno, e l’indice può contare temporaneamente più di 100 società. [S1] [S3]
«Sedute» non sono giorni di calendario: il quindicesimo giorno di negoziazione non si trova aggiungendo quindici giorni alla data del debutto. E l’ingresso accelerato non è una scorciatoia per qualunque matricola: la soglia è relativa, bisogna collocarsi fra le prime 40 società dell’indice per dimensione. Nasdaq indica che a marzo 2026 questo corrispondeva a capitalizzazioni oltre i 100 miliardi di dollari: un ordine di grandezza che cambia con il mercato, non una soglia. [S3]
Gli eventi societari fra una revisione e l’altra, come fusioni, scissioni e frazionamenti, seguono il manuale dedicato. [S6] Un frazionamento che trasforma un milione di azioni da 100 euro in due milioni da 50 non crea valore: cambia il numero di unità, non il totale. L’indice applica regole per non confondere una modifica dello strumento con un risultato economico.
Un indice, tre versioni di calcolo
Nasdaq calcola il Nasdaq-100 in tre versioni che trattano i dividendi in modo diverso: [S4]
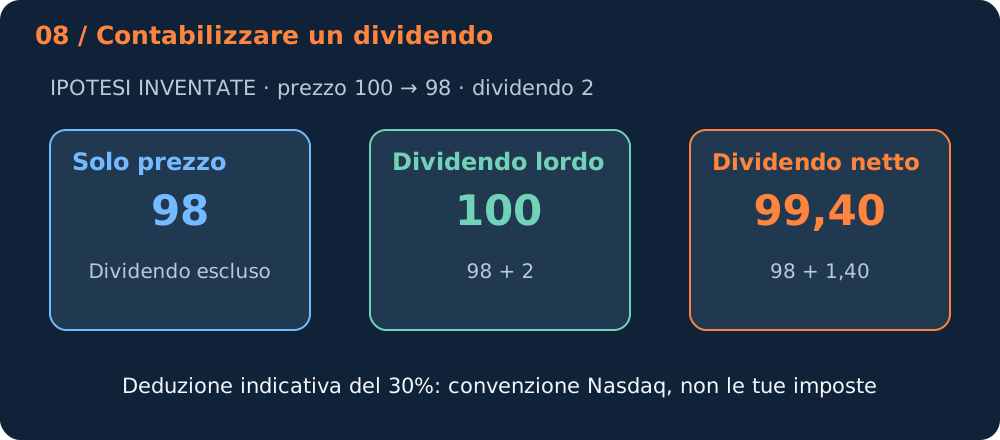
Un titolo didattico da 100 euro stacca 2 euro e, per isolare il meccanismo, scende esattamente a 98. Guardando solo il prezzo trovi 98; con il dividendo lordo 100; con la deduzione convenzionale del 30% trovi 98 + 1,40 = 99,40. Il 30% è la convenzione dell’indice, non la tassazione del lettore. Non è un confronto di rendimento fra versioni reali: nella realtà il prezzo si muove per molte altre ragioni.
Due livelli da non confondere: la versione dell’indice descrive un calcolo; una classe ad accumulazione o a distribuzione descrive la politica dei proventi del fondo. Perché tre versioni esistano e cosa significhi per un ETF europeo lo spiega la puntata «Net, Gross, Price: perché lo stesso indice ha tre rendimenti», scritta sull’MSCI ma valida per ogni fornitore.
Dall’indice alla scheda dell’ETF
L’indice è il riferimento, l’ETF è il fondo che cerca di replicarlo. Nel registro Rebalix i fondi che dichiarano il Nasdaq-100 come indice di riferimento sono molti. La sigla UCITS nei loro nomi indica i fondi armonizzati secondo le regole europee, quelli che un risparmiatore in Europa può comprare. Già il modo in cui nominano l’indice mostra perché la versione va letta:
Quattro fondi, lo stesso indice, due modi di nominarlo, due metodi di replica, due politiche dei proventi. Prima di confrontare due ETF «sul Nasdaq-100» vanno lette almeno queste quattro righe nella scheda e nel KID, il documento informativo obbligatorio di tre pagine che accompagna ogni fondo venduto in Europa: nome esatto e versione dell’indice, metodo di replica, trattamento dei proventi, eventuale copertura del cambio. La differenza fra replica fisica e sintetica è spiegata in «ETF a replica fisica e sintetica»; quella fra accumulazione e distribuzione in «ETF ad accumulazione o a distribuzione».
Stesso marchio, indici diversi. Nel registro compaiono anche prodotti il cui nome contiene «Nasdaq-100» ma che seguono un altro indice: la variante ESG, che applica criteri ambientali, sociali e di governo societario, il «Top 30» e l’«ex-Top 30», il «Next Generation 100», il «Target Income», oltre ai prodotti a leva e inversi, che mirano a un multiplo del movimento giornaliero e non replicano lo stesso multiplo su un anno. La somiglianza del nome non colma un’informazione mancante: si cerca il nome integrale dell’indice.
Non compri l’indice, compri quote del fondo. Il prezzo in borsa della quota può differire dal suo valore patrimoniale netto, cioè quanto valgono le attività del fondo divise per il numero di quote (in sigla NAV). Costi di negoziazione e spread, la differenza fra prezzo di acquisto e di vendita nello stesso momento, appartengono al prodotto e alla transazione, non all’indice: sono spiegati nella Guida agli ETF, nei capitoli su prezzo, valore patrimoniale e spread.
Esplora l’indice sul sito Nasdaq
Questa guida spiega le regole. La fotografia dell’indice, aggiornata da Nasdaq, è sulle sue pagine pubbliche: quattro destinazioni, ognuna con una cosa precisa dentro.
- Pagina dell’indice: valore e andamento del Nasdaq-100, dati chiave e i collegamenti ai documenti ufficiali (metodologia, registro delle modifiche, factsheet).
- Composizione e pesi: l’elenco dei titoli dell’indice con il peso di ciascuno, alla data indicata nella pagina.
- Storico dei valori: i valori giornalieri dell’indice, consultabili per periodo.
- Factsheet (PDF): i primi dieci titoli per peso, la ripartizione per settore e le performance, con la data di riferimento scritta nel documento. Nasdaq lo rinnova ogni mese.
Le pagine sono di Nasdaq e cambiano con l’indice: questa guida non le copia e non le riassume, ma ti dice che cosa cercare in ciascuna dopo aver capito le regole.
La guida in una tabella
Domande frequenti
Entrare nel Nasdaq-100 significa che una società salirà?
No. L’ammissione è l’esito di una procedura, non una previsione sul prezzo.
Dove trovo composizione e pesi di oggi?
Sulle pagine pubbliche di Nasdaq collegate nella sezione «Esplora l’indice sul sito Nasdaq»: composizione con i pesi, storico dei valori e factsheet mensile. Questa guida insegna a leggerli; i nomi e le percentuali dei suoi esempi sono inventati.
Posso ricavare il peso dalla posizione in graduatoria?
No: la posizione dice chi viene prima, non quanto distano i valori, e dopo la graduatoria intervengono i tetti.
Più titoli vuol dire più diversificazione?
Non per forza: Aurora A e Aurora B restano la stessa impresa, e società diverse possono dipendere dagli stessi clienti o fattori.
Gli esempi sono un backtest?
No: non usano prezzi storici, aziende reali o rendimenti dell’indice. Mostrano un’identità aritmetica con ipotesi dichiarate.
Come si aggiorna questa guida
Le regole raccontate qui sono state verificate sui documenti ufficiali il 2 ottobre 2026 e valgono per la metodologia in vigore dal 1° maggio 2026. Un controllo automatico periodico, una volta al mese, rilegge le fonti sorvegliate: i documenti di metodologia pubblicati da Nasdaq e l’elenco dei documenti dell’indice sul suo sito. Confronta i numeri che questa guida afferma con quelli trovati e segnala alla redazione ogni soglia, procedura, data di efficacia o documento nuovo: una persona rilegge la fonte e corregge la guida a mano. Nessuna frase viene riscritta da una macchina, nessun dato dell’indice viene acquisito, e un controllo fallito risulta tale, non «nessuna novità». Il controllo è periodico: una modifica può essere rilevata dopo la sua entrata in vigore. La data di revisione cambia solo quando il contenuto viene davvero riesaminato; le revisioni sono elencate qui sotto.
Fonti primarie
- S1 — Nasdaq-100 Index Methodology, Nasdaq, edizione 2026: criteri di ammissibilità, determinazione della capitalizzazione, ricostituzione annuale, ribilanciamenti trimestrali e speciali, Fast Entry.
- S2 — Nasdaq-100 Methodology Change Log, Nasdaq: righe con efficacia 1° maggio 2026.
- S3 — Nasdaq-100 Methodology Changes FAQ, Nasdaq, luglio 2026 (integrazioni del 31 luglio): tempi di applicazione, Fast Entry, tetto del flottante, sostituzione della regola dei 10 punti base.
- S4 — Nasdaq-100 Index Versions, Nasdaq: versioni Price, Gross e Notional Net Total Return.
- S5 — Nasdaq Index Weight Calculations, Nasdaq, 20 maggio 2026: pesi iniziali e finali, livelli dei tetti.
- S6 — Corporate Actions and Events Manual — Equities, Nasdaq.
- S7 — Nasdaq Concludes Public Consultation on the Nasdaq-100 Index, comunicato Nasdaq, 30 marzo 2026.
- S8 — Nasdaq-100, pagina ufficiale dell’indice: composizione e dati del momento (non riprodotti qui).
- S9 — What is the Nasdaq-100? e Nasdaq Composite vs. Nasdaq-100, Nasdaq Newsroom, 2026: usati solo per la distinzione fra mercato e indici.
- S10 — Registro ETF Rebalix (dati dichiarati dagli emittenti nei KID e nelle schede, rilevazione 2 ottobre 2026): schede dei quattro ISIN citati.