Trasparenza come strumento di disciplina
Rebalix è uno strumento di disciplina, non un consulente. Non ti dice cosa fare, non valuta se le tue scelte sono buone, non predice rendimenti. Calcola, mostra, e segnala gli scostamenti dalle regole che hai impostato tu.
Lo stesso principio vale per le regole di adeguamento del PAC, che aumentano i versamenti nei ribassi secondo le soglie che imposti: sono un modo per applicare con disciplina una tua decisione, non una previsione né una strategia per ottenere rendimenti superiori. La ricerca non dimostra che modulare i versamenti in base ai ribassi migliori i risultati rispetto a un investimento costante.
Per fare bene questo lavoro, le metriche devono essere comparabili nel tempo, riproducibili, e basate su definizioni che non cambiano in silenzio. Le formule che usiamo sono quelle standard del settore — XIRR, TWR, Modified Dietz, drawdown da picco — non versioni “Rebalix” reinterpretate.
Quello che è specifico di Rebalix non sono le formule: è come, dove e quando queste metriche entrano nel tuo flusso di lavoro. La formula di un XIRR la trovi su Wikipedia. Una pagina Performance che lo mostra accanto al TWR, o una Proiezione che affianca il Required CAGR aggiornato all'inflazione attesa alla probabilità di raggiungere il tuo obiettivo, no.
Indice
Rendimento, cumulativo vs annualizzato, YTD vs Lifetime, nominale vs reale
XIRR, MWR YTD, Required CAGR
TWR annualizzato e cumulativo, soglia 90 giorni
Max Drawdown, Recovery, Volatilità, Sharpe, Sortino
Ipotetico vs versamenti reali, 7 metriche simmetriche, like-for-like
TER incluso nel NAV, commissioni broker
Rendimento nominale vs reale, backward e forward
ECB MRO come riferimento
Piano vs transazioni, target a due livelli, solo acquisti, prelievo, glide
Proiezione deterministica, Required CAGR, Monte Carlo (bootstrap/parametrico, reale, glidepath)
Curva rischio/rendimento dei tuoi fondi, Ledoit-Wolf, James-Stein, risk-parity
Come calcoliamo la cedola di un BTP€i e dei suoi cugini europei, dal coefficiente ufficiale
Fonti primarie, cadenze di rilettura, la regola del trattino
Difese automatiche, quarantena, anni solari, conservazione, controlli serali, giornalieri e settimanali
Calcolata, dichiarata o sospesa; benchmark dichiarato, Net vs Gross; linea del grafico
La formula 12,5%/26% e la regola dei non-pubblicanti
ESMA FIRDS, registro MMF, BCE ed Eurostat
Fonti regolamentari, perimetro dichiarato, cessazioni e i quattro livelli di certezza della cedola — con la pagella misurata delle stime.
Fonti per emittente, pesi come li pubblica la fonte, dichiarato e calcolato, cedole e scadenze, fotografie mensili
Mai «migliori», mai dati inventati, fonte e data ovunque
Prima di tutto, il vocabolario
Se queste parole le hai già metabolizzate, salta alla sezione successiva. Se invece «cumulativo», «annualizzato», «nominale», «reale» ti suonano vagamente familiari ma non sai dire la differenza al tavolo, leggi qui: i 5 minuti che spendi adesso ti fanno capire tutto il resto della pagina.
Cos'è un rendimento
Hai investito 100€. Un anno dopo ne hai 110€. Hai guadagnato 10€ sui 100€ di partenza: il tuo rendimento è +10% nell'anno.
La formula è semplice: rendimento = (valore finale - valore iniziale) / valore iniziale. Il risultato si esprime in percentuale per essere confrontabile fra investimenti di taglie diverse.
I primi due rendimenti sono uguali in %, diversi in €. Il terzo è negativo: hai perso il 5% del capitale iniziale.
Cumulativo vs Annualizzato
Hai investito 1.000€. Dopo 4 anni ne hai 1.350€. Hai guadagnato 350€ sul capitale: il rendimento cumulativo è +35%. Questa è la somma totale del periodo.
Ma «+35% in 4 anni» non è immediatamente confrontabile con «+8% in 1 anno». Per questo si usa il rendimento annualizzato: il tasso annuo medio che, capitalizzato per 4 anni, produce lo stesso risultato totale.
Nel nostro esempio: +35% cumulativo in 4 anni equivale a circa +7,8% annualizzato. Cioè: 7,8% all'anno per 4 anni, composto, fa 35%. Non è una media aritmetica, è una media geometrica: tiene conto del fatto che il rendimento dell'anno 2 si applica al capitale già cresciuto nell'anno 1.
- Cumulativo: per leggere «quanto sono cresciuto in totale». Coincide con la «Variazione totale» del chart in modalità All.
- Annualizzato: per confrontare investimenti di durate diverse, o con benchmark pubblicati (i fondi pubblicano sempre rendimenti annualizzati).
YTD vs Lifetime
YTD sta per «Year To Date»: dall'inizio dell'anno corrente fino ad oggi. Se oggi è il 15 maggio, YTD copre 4 mesi e mezzo: 1° gennaio → oggi.
Lifetime significa «vita intera del portafoglio»: dalla prima transazione che hai inserito fino ad oggi. Se hai aperto il portafoglio nel 2022, Lifetime copre 4 anni.
YTD è il numero che confronti con i benchmark dell'anno («come sta andando il mercato quest'anno?»). Lifetime è il numero che misura la tua disciplina nel tempo («sto rispettando il piano dall'inizio?»). Servono entrambi.
Nominale vs Reale (netto inflazione)
Hai investito 1.000€ nel 2022. Oggi ne hai 1.200€. Il rendimento nominale è +20%. Numero giusto matematicamente, ma incompleto.
Nello stesso periodo, l'inflazione in Italia è stata circa il 16%. Significa che gli stessi prodotti che nel 2022 costavano 1.000€, oggi costano ~1.160€. Il tuo capitale è cresciuto in numero, ma il suo potere d'acquisto reale è cresciuto molto meno.
Il rendimento reale (= netto inflazione) toglie l'effetto della perdita di potere d'acquisto. Nel nostro esempio: +20% nominale - 16% inflazione = circa +3,4% reale. Quello che davvero hai «guadagnato» in termini di cose che puoi comprare con i tuoi soldi.
Un BTP che paga il 4% nominale, con inflazione al 5%, ti fa perdere potere d'acquisto: rendimento reale -1%. Non basta vedere i numeri verdi: bisogna vedere quanto cresce davvero il valore dei tuoi soldi.
Su Rebalix attivi il toggle «Inflation adjusted» sotto al chart e nelle tabelle metriche per vedere ogni numero anche nella sua versione reale.
Perché vedi 8 metriche di rendimento
Combinando i concetti sopra, ottieni una matrice di metriche tutte legittime ma con scopi diversi. Rebalix le mostra tutte per non costringerti a scegliere quale è quella «giusta»: la scelta dipende dalla domanda che ti stai facendo.
| Metodologia | Unità | Periodo | Nominale/Reale |
|---|---|---|---|
| TWR | Annualizzato | Lifetime + YTD | Entrambi |
| TWR | Cumulativo | Lifetime + YTD | Entrambi |
| MWR | Annualizzato (=XIRR) | Lifetime + YTD | Entrambi |
| MWR | Cumulativo | Lifetime + YTD | Entrambi |
Cosa sono TWR e MWR è spiegato nelle sezioni 01 e 02 qui sotto. La differenza fra le due è la domanda fondamentale dell'investitore retail.
Due gruppi di metriche, due domande diverse
Confondere le due cose è la prima causa di delusione degli investitori retail. Un PAC iniziato due mesi prima di un crollo del 20% può avere un rendimento personale pessimo per anni — anche se la strategia sta facendo esattamente quello che era previsto facesse.
Money-weighted
“Quanto stanno rendendo i miei soldi reali, considerando quando e quanto ho versato?” Sensibile al timing dei tuoi versamenti.
Time-weighted
“Come si sta comportando il piano che ho scelto, indipendentemente dal mio timing?” Misura i rendimenti puri degli strumenti.
Lo stesso, per ogni singolo ETF
Cliccando una riga di "Performance per strumento" si apre il grafico del fondo con le stesse due metriche, su due linee:
- Andamento dell'ETF (TWR) — rendimento del prezzo, nella valuta nativa del fondo (FX-neutro): la performance "pura", indipendente da quando hai comprato.
- Il tuo rendimento (MWR) — money-weighted, nella tua valuta base: include il timing dei versamenti e l'effetto del cambio.
La distanza tra le due linee è quanto il tuo timing (e il cambio) ti ha avvicinato o allontanato dal fondo. L'asse è in percentuale, quindi le due valute convivono.
Il rendimento sui tuoi soldi reali
Considerando esattamente quanto e quando hai versato.
XIRR — il rendimento del tuo conto
Cosa misura. L'XIRR (Internal Rate of Return su flussi a date irregolari) è il rendimento annualizzato che spiega come 100€ versati in date diverse siano diventati X€ oggi. È la metrica più onesta di “come sta andando per te”.
Perché serve. A differenza di un rendimento medio dei tuoi ETF, l'XIRR pesa correttamente i versamenti grandi (= contano molto) e i versamenti recenti (= pesano poco perché hanno avuto poco tempo di rendere). È il numero che useresti per confrontare il tuo PAC con un fondo di investimento alternativo.
Marco fa un PAC di 250€/mese su SWDA da 18 mesi. Ha versato in totale 4.500€. Oggi il portfolio vale 4.920€.
Rendimento MWR cumulativo (YTD)
Cosa misura. Il rendimento money-weighted dal 1° gennaio dell'anno corrente a oggi.
Perché serve. È il numero che probabilmente confronterai con i benchmark di mercato YTD che trovi sui siti finanziari. Attenzione: quello che vedi su quei siti è di solito un rendimento time-weighted dell'indice, mentre il tuo è money-weighted sui tuoi versamenti. Se hai versato pesantemente a metà anno, i due numeri saranno diversi anche se il tuo portfolio ha esattamente l'andamento del benchmark.
Lo stesso Marco, sul suo PAC SWDA. Da gennaio a oggi (8 mesi):
La differenza non è “il portfolio sta andando peggio del benchmark”. È che Marco ha versato 250€/mese, quindi i suoi soldi sono stati esposti al mercato in media solo per ~4 mesi, non 8.
Perché non calcoliamo le tasse
La tassazione di un investimento dipende dallo strumento (i titoli di Stato pagano il 12,5%, azioni e cripto il 26% in Italia), dal Paese in cui risiedi e — per i titoli esteri — da ritenute alla fonte, trattati contro le doppie imposizioni e crediti d’imposta. È un labirinto che cambia per ogni persona, e stimarlo al posto tuo sarebbe consulenza fiscale: non è il nostro mestiere, e ti daremmo numeri sbagliati.
Perciò registriamo i FATTI, non calcoliamo le imposte. I redditi — dividendi e cedole — entrano al NETTO: la cifra che hai davvero incassato, letta dal tuo estratto o confermata da te (il tuo broker ha già applicato la ritenuta giusta della tua giurisdizione). Le plusvalenze da vendita, invece, entrano al LORDO: la differenza tra prezzo di acquisto e di vendita, prima delle imposte. Non calcoliamo il bollo, l’imposta sul capital gain, né il cassetto fiscale (la compensazione tra minus e plus).
Il vantaggio: funziona identico per un residente italiano e per uno estero, perché non incastriamo le regole di nessun Paese nel calcolo — leggiamo il netto che hai ricevuto. Il limite, da tenere a mente: il rendimento che vedi è al netto delle ritenute sui redditi ma al lordo di bollo e imposte sulle plusvalenze.
Da luglio 2026, un aiuto in più: se dichiari la residenza fiscale (per ora solo Italia), Rebalix ti PRECOMPILA una stima del netto — 12,5% sulle cedole dei titoli di Stato white-list, 26% sui dividendi delle azioni italiane e, per oltre 10.000 ETF, l'aliquota reale ricavata dalla quota white-list che l'emittente pubblica ogni semestre (la stessa fonte che usa il tuo broker per la ritenuta). Resta una stima della ritenuta standard, non un calcolo delle tue imposte: la cifra registrata è sempre il netto che confermi tu, e senza residenza dichiarata — o senza documento dell'emittente per quel periodo — il campo resta vuoto, col solo lordo indicato.
Linked Modified Dietz mensile
Cosa misura. Una variante del rendimento money-weighted annualizzato. Invece di risolvere un'unica equazione XIRR su tutti i flussi del periodo, divide il periodo in sotto-periodi mensili, calcola il Modified Dietz di ogni mese, e li lega geometricamente in un rendimento composto.
Perché serve. È lo standard CFA / GIPS per la presentazione dei rendimenti dei fondi di investimento. Per un investitore retail con PAC regolare i due numeri (XIRR puro vs Linked Modified Dietz) sono quasi sempre vicini. Le differenze emergono quando ci sono flussi grandi e concentrati, dove XIRR puro può risultare più instabile mentre Linked Modified Dietz, scomponendo il problema in finestre mensili, è numericamente più robusto.
Marco con il suo PAC SWDA di 250€/mese su 18 mesi:
Differenza tipica per PAC regolari: pochi decimi di punto percentuale. Su flussi grandi e concentrati il delta può salire a 1-2 punti percentuali; le due metriche raccontano la stessa storia da angolazioni numericamente diverse.
La scelta di Rebalix. Per i tuoi numeri Rebalix usa XIRR puro perché modella esattamente quando hai investito, risolvendo un'unica equazione sui tuoi flussi reali. Linked Modified Dietz è la convenzione classica CFA/GIPS, ottimale per la gestione di migliaia di fondi standardizzati, ma per un portafoglio retail con poche centinaia di transazioni la rappresentazione XIRR è più fedele al tuo flusso reale. Le due metriche sono comunque quasi identiche per un PAC regolare (decimi di punto percentuale).
Investor Gap
Cosa misura. L'Investor Gap è la differenza matematica tra il rendimento personale (MWR) e quello della strategia (TWR). Misura quanta parte del tuo rendimento dipende da quando hai investito, oltre che da cosa hai scelto come asset allocation.
Da dove nasce. Il concetto deriva dagli studi industriali Morningstar Mind the Gap e Dalbar QAIB, che misurano sistematicamente la differenza tra il rendimento dei fondi e quello effettivamente realizzato dagli investitori. Negli studi di Morningstar gli investitori USA medi realizzano rendimenti 1-2% annui inferiori a quelli dei fondi in cui investono, principalmente per timing dei versamenti.
Formula. Investor Gap = MWR Lifetime annualizzato − TWR Lifetime annualizzato. Un gap positivo significa che i tuoi versamenti sono stati cronologicamente collocati in periodi favorevoli rispetto alla strategia «lump sum equivalente». Un gap negativo, l'opposto.
Rebalix mostra il valore aggregato dell'Investor Gap solo quando |gap| supera una soglia di rilevanza (4 punti percentuali). Sotto questa soglia il gap è statisticamente rumore: pochi decimi non sono distinguibili dalla normale variabilità di calcolo. Aggregarlo in un singolo numero darebbe falsa precisione. Sopra soglia il gap diventa materiale e viene mostrato esplicitamente, sempre accompagnato dal contesto delle due metriche di partenza (MWR e TWR).
Come interpretarlo. L'Investor Gap descrive il passato, non predice il futuro. Un gap positivo non significa che continuerai ad avere timing favorevole (regression to mean). Il gap può derivare da: skill consapevole (comprare quando il mercato scende), fortuna (aver iniziato a investire in un periodo strutturalmente favorevole), o effetti meccanici (un PAC regolare diluisce automaticamente il timing).
Rebalix non interpreta il gap al posto tuo: ti mostra il numero quando è materiale e ti rimanda alla tua riflessione personale. È uno strumento di consapevolezza, non un giudizio.
Required CAGR
Cosa misura. Dato il tuo capitale attuale, l'orizzonte temporale residuo, i contributi futuri previsti (PAC) e il tuo obiettivo finale in €, qual è il rendimento annualizzato che il tuo portfolio dovrebbe generare per arrivare a quell'obiettivo. È una metrica forward-looking: guarda avanti, non indietro. La trovi nella pagina Proiezione, affiancata alla simulazione Monte Carlo (sez. 09).
Perché serve. Trasforma un obiettivo astratto (“voglio 500k a 60 anni”) in un parametro concreto: un tasso annuo che puoi confrontare con i rendimenti storici dei mercati azionari globali (~5% reale annualizzato sul lungo periodo nei dati storici globali di Dimson-Marsh-Staunton — l’azionario USA ha reso ~6,5%, ma è un’eccezione storica, non la norma globale). Rebalix mostra il numero senza interpretarlo: l’eventuale valutazione di compatibilità con l’obiettivo spetta a te e, se necessario, a un consulente finanziario qualificato.
Marco ha 80.000€ oggi, vuole 350.000€ tra 20 anni, contribuisce 300€/mese.
Il primo dice “se ho 350.000€ nominali tra 20 anni mi sento a posto”. Il secondo dice “voglio che il mio capitale abbia un potere d'acquisto equivalente a 350.000€ di oggi”. Quasi sempre il secondo è quello rilevante.
Come si sta comportando il piano
Separato dalle tue decisioni di timing.
TWR — il rendimento “al netto del tuo timing”
Cosa misura. Il rendimento del tuo portfolio come se fosse un fondo unico. Ignora i tuoi versamenti e prelievi: si concentra sul fatto che, ogni giorno, gli ETF che hai dentro hanno reso X.
Perché serve. Risponde alla domanda “il portfolio che ho costruito è una buona macchina?” — domanda diversa da “sto guadagnando soldi?”. Due investitori che comprano lo stesso ETF MSCI World ma versano in mesi diversi avranno lo stesso TWR ma XIRR diversi. È lo stesso tipo di rendimento che vedi pubblicato come performance ufficiale di un fondo.
Marco e Giulia comprano lo stesso SWDA per 12 mesi. Marco versa 250€/mese ogni mese. Giulia versa 3.000€ a gennaio in unico colpo.
+14,2%
+14,2%
+11,8%
+14,1%
Il TWR è uguale perché lo strumento è lo stesso. Gli XIRR differiscono perché Giulia ha esposto al mercato 3.000€ per 12 mesi pieni, Marco gradualmente.
Il TWR si mostra in due forme. Cumulativo: la crescita totale del periodo (es. +35% in 4 anni). Annualizzato: il tasso annuo medio equivalente (es. +7,8% all'anno per 4 anni, che compounded fa lo stesso +35%).
Il cumulativo coincide con la «Variazione totale» del chart in modalità All. L'annualizzato è confrontabile con i rendimenti pubblicati di indici e fondi. Stesso TWR, due unità di misura per scopi diversi.
La curva MWR Capital-Weighted
Cosa rappresenta. La curva oro nel chart Performance. Per ogni giorno mostra il rendimento money-weighted cumulato fino a quel giorno, considerando tutti i versamenti che hai fatto fino a quel punto.
Perché serve. Il TWR daily (la curva verde/rossa sotto) racconta come si comporta lo strumento mercato giorno per giorno: oscilla violentemente nei drawdown, recupera velocemente. La curva MWR Capital-Weighted racconta come si comporta il tuo portafoglio personale: meno volatile, perché ogni nuovo versamento amplia la base di capitale e dilusce l'impatto percentuale dei movimenti. Sovrapposte, le due curve rispondono insieme a due domande coesistenti: «come si muove il mercato?» e «come si muovono i miei soldi?».
Anna investe in MSCI World con PAC mensile da 3 anni. A marzo il mercato crolla del 12%. Lei continua a versare durante il calo.
Due numeri, due verità coesistenti. Il TWR misura la macchina mercato: è caduta del 12%. Il Capital-Weighted misura il portafoglio di Anna: è caduto del 7% perché i nuovi versamenti durante il calo hanno comprato a sconto, attutendo l'impatto. La curva oro racconta la storia personale dell'investitore disciplinato.
Formula: MWR(t) = (V(t) − V₀ − inv(t)) / (V₀ + inv(t)) — dove V(t) è il valore del portafoglio al giorno t, V₀ è il valore al primo giorno del periodo, e inv(t) sono i versamenti netti accumulati fino a t.
L'ultimo punto della curva coincide al centesimo con il MWR cumulativo riportato nella tabella Performance, per costruzione algebrica.
La soglia dei 90 giorni
Sotto i 90 giorni di storia, il TWR è poco più che rumore: un singolo giorno di mercato volatile può spostarlo del 30%. Rebalix calcola il TWR internamente fin dal primo giorno, ma lo mostra in dashboard solo dopo 90 giorni.
Non è un dato nascosto: è un dato non ancora utile. Coerente con il principio per cui un numero rumoroso fa più danno di nessun numero.
Quanto può fare male, e per quanto
Le metriche che misurano la severità delle cadute storiche e il costo del recupero.
Max Drawdown
Cosa misura. La massima caduta percentuale dal picco precedente al fondo successivo, calcolata sull'intera storia del portfolio. È la metrica di rischio più intuitiva e psicologicamente rilevante: ti dice quanto avresti dovuto sopportare di “rosso” per essere arrivato dove sei oggi.
Perché in € oltre che in %. Un drawdown del −22% suona astratto. Sapere che il tuo portfolio è arrivato a perdere −17.600€ rispetto al picco è la forma in cui la cifra effettivamente colpisce. Rebalix mostra entrambi.
Il PAC di Marco ha avuto picco a 4.950€ a metà gennaio, è sceso a 4.290€ a inizio marzo. Max Drawdown: −13,3% (= −660€).
Recovery Period
Cosa misura. I giorni di calendario trascorsi dal picco al primo giorno in cui il portfolio torna sopra quel picco. Risposta operativa alla domanda “quanto ci ho messo a rimettermi?”.
Perché serve. Un drawdown del −15% recuperato in 3 mesi è una cosa. Lo stesso drawdown recuperato in 4 anni è un'altra. Il Recovery Period separa la severità della caduta dal costo psicologico ed economico della stessa.
Stesso episodio, due misure. Nelle schede ETF pubbliche lo stesso episodio è spezzato in due card: «Tempo di recupero» conta solo la risalita (dal minimo al ritorno in pari), «Sott'acqua» conta discesa + risalita (dal picco al ritorno in pari) — ed è quest'ultima a coincidere con il Recovery Period definito qui. I due numeri non si contraddicono: nell'esempio di Marco qui sotto, 114 giorni sott'acqua, di cui 65 di sola risalita.
Sempre Marco. Drawdown −13,3% iniziato il 14 gennaio, fondo il 4 marzo, recupero del picco l'8 maggio. Recovery Period = 114 giorni (di cui 49 in discesa, 65 in risalita).
Volatilità (annualizzata)
Cosa misura. La deviazione standard dei rendimenti giornalieri del portfolio, scalata su base annua. Indicatore sintetico di “quanto oscilla” il valore del portfolio.
Perché va presa con le pinze. Tre limiti rilevanti che è onesto dichiarare:
- Tratta uguali le oscillazioni positive e negative (il drawdown puro è più informativo del rischio “che fa male”);
- Assume che i rendimenti siano normalmente distribuiti, e i rendimenti finanziari notoriamente non lo sono (code grasse);
- Una volatilità storica bassa non implica una volatilità futura bassa.
Per questo Rebalix mostra la volatilità, ma dopo drawdown e recovery period, non prima.
Sharpe Ratio & Sortino Ratio
Sharpe. Il rendimento in eccesso rispetto al risk-free rate, normalizzato per la volatilità totale del portfolio. Risponde a: “sto venendo pagato abbastanza per il rischio che corro?”. Più il valore è alto, più il portafoglio è stato remunerativo rispetto al rischio sostenuto nel periodo misurato.
Sortino. Stessa logica dello Sharpe, ma usa solo la downside deviation (= volatilità dei rendimenti negativi). Misura il rendimento in eccesso rispetto al risk-free considerando solo le oscillazioni sotto la soglia minima accettabile (MAR), ignorando le oscillazioni in salita.
Portfolio con TWR annualizzato 14,2%, tasso BCE (risk-free) 3,0%, volatilità totale 12,0%, downside deviation 7,5%.
Il Sortino penalizza solo le oscillazioni “cattive”: quando il rendimento in eccesso è positivo risulta ≥ Sharpe, e la differenza fra i due numeri ti dice quanto rumore “buono” c'è nella tua volatilità totale. Quando il rendimento in eccesso è negativo può invece risultare più basso dello Sharpe, perché il denominatore più piccolo amplifica un numeratore negativo.
- Frequenza dati: rendimenti giornalieri Time-Weighted Return, annualizzati come
mean × 252per il rendimento estddev × √252per la volatilità. Coerente con lo standard GIPS e con tutto il resto del prodotto (Volatility, Max Drawdown, Equity Curve). - Finestra temporale: finestra mobile di 3 anni — lo stesso arco su cui calcoliamo Volatilità, Sharpe e Sortino in tutto il prodotto (Performance e Benchmark). Su finestre più brevi l'errore di stima di questi rapporti cresce molto e pochi mesi fortunati gonfiano il numero senza significato, un punto formalizzato da Andrew Lo (The Statistics of Sharpe Ratios, 2002).
- Storia ancora corta: sotto i 12 mesi Sharpe e Sortino restano nascosti (sarebbero rumore); fra 12 e 36 mesi li mostriamo con un avviso «storia limitata» e vanno letti come indicativi; dai 36 mesi in poi la finestra è piena. La volatilità compare prima, perché misura solo la dispersione e non un rapporto col rischio.
- Risk-free per Sharpe: media ponderata per giorni di vigenza del tasso MRO BCE sugli ultimi 12 mesi (vedi sezione 06).
- MAR per Sortino: identico al risk-free Sharpe (= MRO BCE). I rendimenti giornalieri sopra MAR contribuiscono zero alla downside deviation; quelli sotto MAR contribuiscono col loro scarto al quadrato.
- Calcolo in termini nominali: Sharpe e Sortino sono ratio adimensionali. Deflazionare numeratore e denominatore per inflazione produce un numero matematicamente quasi identico (Fisher equation). Per questo motivo il toggle Inflation Adjusted della pagina Performance non si applica a queste due metriche, come per la Volatility.
Sei contento dei tuoi numeri? La domanda giusta è un'altra
Hai guadagnato? Probabilmente sì. Ma la domanda che separa l'investitore disciplinato dall'investitore fortunato è: hai guadagnato più o meno di quanto avresti guadagnato seguendo una strategia banale e disciplinata? È a questa domanda che risponde la pagina Confronto benchmark.
A cosa serve un benchmark
Cosa è. Una «barra di riferimento»: un portafoglio teorico, semplice e disciplinato, contro cui confrontare la tua performance. Tipicamente un mix di indici globali (es. 60% azionario mondiale + 40% obbligazionario europeo) replicato in modo meccanico, senza decisioni discrezionali.
Perché serve. Da solo, un rendimento «+15%» non dà informazioni sul contesto. Lo stesso +15% può essere un numero alto se il mercato di riferimento ha reso +5%, basso se ha reso +25%. Il benchmark fornisce il contesto: indica quanto avresti ottenuto seguendo una strategia disciplinata standard, e ti permette di valutare il tuo percorso (selezione strumenti, timing, ribilanciamento) rispetto a quella baseline.
Un portafoglio ha guadagnato il 15% in 3 anni.
Se un PAC banale 60/40 sullo stesso periodo ha reso il 20%, il rendimento è inferiore di 5 punti percentuali rispetto al benchmark.
Se ha reso l'8%, il rendimento è superiore di 7 punti percentuali rispetto al benchmark.
Lo stesso numero (+15%), letture diverse rispetto al contesto di mercato.
Cosa confronta Rebalix
Filosofia: il confronto onesto. La maggior parte degli strumenti di tracking confronta due curve normalizzate: prende il tuo portafoglio e il benchmark, li fa partire entrambi da 100, e disegna due linee. Pulito matematicamente, ma astratto: cancella i tuoi flussi reali e finge che tu abbia investito tutto in un colpo solo.
Rebalix fa diverso. Confronta la tua realtà (= rendimento money-weighted calcolato dalle tue transazioni effettive, con i timing dei tuoi versamenti) contro una simulazione disciplinata del benchmark (= un PAC ipotetico configurabile su quel benchmark, ribilanciato secondo regole esplicite). Le due curve mostrano cose diverse perché sono cose diverse: tu sei tu, il benchmark è una versione idealizzata del mercato.
Portafoglio reale di esempio, periodo 2023-2026, confrontato con benchmark «60/40 Classico» con PAC ipotetico:
| Metrica | Portafoglio | 60/40 Classico |
|---|---|---|
| XIRR (annualizzato) | +13,52% | +11,31% |
| Rendimento cumulativo | +15,92% | +20,12% |
Apparentemente contraddittorio: l'XIRR del portafoglio è più alto, ma il rendimento cumulativo è più basso. Non è un errore. Il portafoglio reale ha avuto un timing dei flussi favorevole (= versamenti distribuiti in modo da capitalizzare bene sulle fasi di mercato), per questo il tasso annualizzato money-weighted è superiore. Il benchmark simulato però ha iniziato a investire dal primo giorno del periodo (= PAC ipotetico dall'inizio), quindi su un capitale totale «in gioco» più alto, ha generato un rendimento percentuale maggiore. Due verità coesistenti, due risposte a due domande diverse.
La modalità «Versamenti reali»: confronto like-for-like
Il limite del confronto qui sopra. Il PAC ipotetico inizia a investire dal primo giorno del periodo, mentre il tuo portafoglio reale è stato costruito gradualmente. Il confronto sul rendimento cumulato premia così meccanicamente chi ha avuto più capitale esposto più a lungo, non chi ha scelto meglio gli strumenti — e le due curve possono divergere parecchio pur con scelte di valore.
La soluzione. In modalità «Versamenti reali» applichiamo all'indice i tuoi stessi versamenti — identici per importo e data — su tutta la tua storia. A quel punto la cassa è la stessa per entrambi: l'unica variabile che cambia sono gli asset. Le due linee partono appaiate da 0% e qualunque distanza è attribuibile solo alla scelta degli strumenti. È la risposta più pulita alla domanda «ho battuto l'indice?».
Stessi versamenti, un portafoglio reale e il 60/40: l'XIRR money-weighted può risultare pari, ma lo Sharpe e il Sortino più alti per il portafoglio. Vuol dire che gli strumenti scelti hanno reso di più per unità di rischio (misura time-weighted), anche se sul money-weighted il vantaggio si annacqua perché la parte buona è arrivata quando il capitale esposto era minore. Due lenti complementari: il timing dei versamenti è circostanza, il risk-adjusted parla delle scelte.
Questa modalità copre sempre tutta la tua storia (dalla prima transazione): il selettore di periodo non si applica.
Le 7 metriche del confronto
Cosa misura. Il confronto è simmetrico: stesse 7 metriche per il tuo portafoglio e per il benchmark, ricalcolate sul periodo scelto. Sono esattamente le stesse di Performance (sezioni 01-03 di questa pagina), applicate al subset di transazioni nel periodo selezionato.
| Metrica | Cosa ti dice |
|---|---|
| Rendimento cumulativo | Quanto è cresciuto in totale, sul capitale che hai messo in gioco |
| XIRR annualizzato | Il tasso annuo medio, pesando il timing dei tuoi versamenti |
| Max Drawdown daily | La peggior caduta peak-to-trough nel periodo, su valori giornalieri |
| Max Drawdown monthly | Stessa caduta vista su valori di fine mese (= meno rumorosa, simile a quello che vedi controllando ogni tanto) |
| Volatilità annua | Quanto oscilla il valore — più alto, più nervi serve |
| Sharpe ratio | Sei stato pagato abbastanza per il rischio che hai corso? |
| Sortino ratio | Stessa domanda dello Sharpe, ma considera solo le oscillazioni in negativo |
Perché stesse 7 metriche. Per leggibilità. Se confronti un Sharpe con un altro Sharpe sai cosa stai guardando. Se confronti un Sharpe con una «varianza alfa di Jensen» devi prima ricordarti cosa significano entrambi. Niente metriche esclusive del benchmark, niente metriche esclusive del portafoglio: simmetria.
Le 4 strategie di ribilanciamento
Cosa è il ribilanciamento. Se hai impostato un portafoglio 60% azionario / 40% obbligazionario, dopo un anno di mercato volatile potresti ritrovarti con 70/30 (= il mercato azionario è salito di più). Il ribilanciamento è l'operazione di vendere un po' di quello cresciuto e comprare un po' di quello sceso per tornare al 60/40 originale. Riporta il portafoglio alla composizione dichiarata.
Le 4 opzioni che Rebalix simula sul benchmark.
| Strategia | Cosa significa |
|---|---|
| Nessuno | Acquista e dimentica. Il benchmark si lascia «driftare» per tutto il periodo. |
| Mensile | Ribilanciamento ogni 30 giorni. Massima frequenza, ma in un PAC reale comporta molte operazioni. |
| Semestrale | Ribilanciamento ogni 6 mesi. |
| Annuale default | Una volta all'anno. |
Frequenze diverse di ribilanciamento comportano trade-off diversi: il ribilanciamento più frequente comporta più operazioni (= più commissioni broker, più eventi fiscali); quello meno frequente lascia che l'allocazione del portafoglio si discosti maggiormente da quella iniziale.
L'annuale è la scelta editoriale di Rebalix come valore predefinito, modificabile in qualsiasi simulazione.
Ogni frequenza ha senso in funzione dell'orizzonte temporale, del livello di operazioni accettabili e delle preferenze fiscali del singolo: la scelta finale resta dell'utente.
Scelte metodologiche
- Capitale iniziale al startDate come uscita virtuale: se il tuo portafoglio esisteva già prima del periodo che hai scelto, il suo valore al primo giorno del periodo viene trattato come «vendita virtuale» nella catena XIRR. Senza questa correzione, l'XIRR sarebbe artificialmente alto perché il valore finale apparirebbe generato solo dai versamenti del periodo.
- MWR cumulativo del periodo: formula chiusa
(V_finale − V_iniziale − flussi_netti_periodo) / (V_iniziale + flussi_netti_periodo). È una semplificazione di Modified Dietz senza pesi temporali dei flussi — per un PAC distribuito uniformemente l'errore è tipicamente < 0,5 punti percentuali.
- Volatilità, Sharpe, Sortino: calcolati sui rendimenti TWR giornalieri, annualizzati come
mean × 252estddev × √252. Usano una finestra mobile di 3 anni — gli ultimi 3 anni del periodo, o tutta la storia se più corta — coerente con la pagina Performance; il Max Drawdown qui sotto resta invece sull'intero periodo. Quando la storia condivisa è ancora corta, valgono le stesse fasce della pagina Performance (sotto i 12 mesi Sharpe e Sortino non vengono mostrati). - Max Drawdown daily: calcolato sull'index TWR del periodo, rinormalizzato in modo che il primo giorno del subset valga 1. Drawdown sull'indice del puro effetto mercato, non sul valore in € (che sarebbe distorto dai cashflow).
- Max Drawdown monthly: stessa logica, ma usando l'ultimo giorno trading di ogni mese del subset (= NAV fine mese, standard industry: GIPS, fondi pubblici, comparatori specializzati).
Usato il tasso MRO BCE medio ponderato sui 12 mesi antecedenti la fine del periodo scelto. È la stessa convenzione della sezione Performance — scelta intenzionale per coerenza: stesso risk-free, stessa unità di tempo, numeri comparabili tra le due pagine.
Trade-off onesto: se scegli un periodo molto lungo (es. 10 anni), il risk-free riflette solo gli ultimi 12 mesi, non l'intero arco. Per portafogli con storia recente questo è irrilevante; per audit storici lunghi è un limite da tenere a mente.
- PAC ipotetico: importo, frequenza e data di inizio configurabili. Niente sincronizzazione coi tuoi flussi reali (= se tu hai versato 1.000€ il 15 marzo, il benchmark non versa 1.000€ il 15 marzo: simula il proprio PAC indipendente).
- Ribilanciamento: applicato alla composizione del benchmark con la frequenza scelta. Riacquisti di aggiustamento applicati alla data esatta di ribilanciamento.
- Volatilità del benchmark: calcolata sui rendimenti TWR daily escludendo i giorni di cashflow PAC (= se i daily return includessero i versamenti, sarebbero gonfiati nei giorni di flusso, e la volatilità sarebbe artificialmente alta). Convenzione standard per portfolio analytics professionali.
Quello che paghi davvero
Due voci diverse che agiscono in due modi diversi sui rendimenti.
TER — già incluso nel NAV
Cosa è. Il TER (Total Expense Ratio) è la commissione annua dell'ETF. È già sottratto dal NAV (= il prezzo di chiusura giornaliero che vedi sulle borse) dal gestore. Quindi: quando vedi che SWDA fa +12% in un anno, quel +12% è già al netto del TER (~0,20%).
Perché lo mostriamo lo stesso. Per comparabilità nel ribilanciamento: scegliere fra due ETF su MSCI World con TER 0,20% vs 0,12% non è una micro-ottimizzazione. Su 30 anni di accumulo, 8 punti base composti diventano 2-3% del capitale finale. Rebalix mostra il TER nella scheda strumento e nella tabella holding, ma non lo sottrae di nuovo dai rendimenti (sarebbe doppio-conteggio).
Commissioni broker
Cosa sono. Le commissioni che paghi al tuo broker per ogni acquisto e ogni vendita. Variabili: dai 0€ di alcuni broker fino a decine di € per acquisto su pacchetti non-flat.
Come entrano nei calcoli. In ogni transazione che inserisci puoi indicare la commissione. Da quel momento:
Conseguenze:
- XIRR è al netto delle commissioni del broker (acquisto e vendita). Al lordo delle imposte sui capital gain e del bollo titoli.
- TWR è lordo-broker (perché misura la performance dello strumento, non del tuo flusso di cassa)
- Capitale totale versato include le commissioni di acquisto
Nominale e reale, sempre entrambi
Un 6% nominale e un 6% reale sono due cose diverse. Rebalix mostra entrambi, calcolati sull'inflazione del paese di riferimento che hai scelto in onboarding.
Per i rendimenti storici
Quando attivi «Inflation Adjusted» nella pagina Performance, vedi i tuoi rendimenti storici riportati in € di oggi. Così sai quanto sono cresciuti davvero i tuoi soldi, al netto dell'inflazione del tuo paese.
Un portfolio cresciuto del +20% nominale in 4 anni, con inflazione cumulata del 12% nel paese scelto, in termini reali è cresciuto del ~7%.
Per il Required CAGR
Per attualizzare un obiettivo futuro (500.000€ tra 15 anni in € di oggi), Rebalix usa la media YoY degli ultimi 12 mesi disponibili dell'HICP del paese che hai scelto in onboarding.
Niente default editoriali, niente forecast: il numero usato è sempre quello effettivamente realizzato negli ultimi 12 mesi. Quando esce un nuovo dato Eurostat, il valore si aggiorna automaticamente.
netto inflazione · media 12 mesi · Italia · mag 2025–apr 2026
L'inflazione che conta è quella del tuo carrello, non una media continentale
Tra il 2022 e il 2024 l'inflazione cumulata in Italia è stata del ~16%, in Germania ~14%, in Svizzera ~5%. Usare un'unica media Eurozona (~13%) significa raccontare una storia sbagliata a due investitori su tre.
Per questo Rebalix non aggrega: legge la serie HICP del paese che hai scelto e la usa per ogni metrica reale, storica e prospettica. Così il rendimento reale che vedi è quello che conta davvero per il tuo potere d'acquisto.
Paese di riferimento. Lo scegli in onboarding. Copertura: paesi UE + Regno Unito + Svizzera. Puoi cambiarlo in qualsiasi momento dalle impostazioni del piano: tutte le metriche reali (storiche e prospettiche) vengono ricalcolate sulla nuova serie HICP.
Il rendimento “di chi non rischia”
Termine di confronto per Sharpe, Sortino e Required CAGR Inflation Adjusted.
ECB Main Refinancing Operations rate
Rebalix usa il tasso MRO della BCE come risk-free di riferimento per tutti i calcoli che ne richiedono uno. Il valore viene aggiornato settimanalmente.
Perché MRO e non altro. Le alternative tipiche hanno limiti:
- Bund 10Y ha rischio duration (= se i tassi cambiano, il prezzo del Bund oscilla). Non è risk-free in senso stretto.
- ECB Deposit Facility Rate è il tasso che la BCE paga sui depositi delle banche. Più tecnico, meno usato dagli operatori retail.
- BCE €STR (Euro Short-Term Rate) è interbancario overnight. Più granulare, ma meno stabile come serie storica.
L'MRO è il tasso di riferimento “ufficiale” della BCE, quello che viene comunicato nei meeting e che fa muovere i mercati. È stabile come definizione, è pubblico, ed è il numero che un investitore retail europeo riconosce immediatamente.
Riportare il portafoglio ai tuoi target
Rebalix non esegue ordini e non sceglie cosa comprare. Calcola, sui target che hai impostato tu, come muoverti per riavvicinarti — e ti lascia decidere ed eseguire dal tuo intermediario.
In parole semplici: i bicchieri
Immagina ogni categoria come un bicchiere con una riga che dice quanto dovrebbe essere pieno (il tuo target). Quando versi, l'acqua nuova va solo nei bicchieri sotto la riga, di più in quelli più vuoti; non si svuota mai un bicchiere pieno (= non si vende) e non si supera la riga — quel che avanza resta cassa.
E se due bicchieri sono «gemelli»? Se tieni due strumenti nella stessa categoria — per esempio due sull'oro che insieme valgono il 15% — condividono un solo ripiano: contano insieme verso quel 15%. Se uno è già pieno, all'altro arriva solo il poco che resta sotto il ripiano; per riempirlo davvero servirebbe vendere il gemello, e i soli acquisti non lo fanno.
Il piano propone, le transazioni dispongono
Il ribilanciamento è un calcolo, non un'esecuzione. Rebalix mostra quante quote servirebbero per riavvicinarti ai tuoi target; tu esegui gli ordini dal tuo intermediario; il portafoglio si aggiorna davvero solo quando registri le transazioni reali (coi prezzi e le quantità effettivi, che non sono mai esattamente quelli del piano). Non è una raccomandazione d'investimento: è l'aritmetica del piano che hai definito tu.
Due livelli: asset class ed ETF
I tuoi target vivono su due livelli, esattamente come li imposti in configurazione: prima decidi quanto pesa ogni asset class (es. Azionario 50%, Obbligazionario 35%, Oro 15% — sommano a 100%), poi splitti ogni classe su uno o più ETF (la somma degli ETF di una classe è uguale al target di quella classe). Puoi quindi tenere più ETF nella stessa classe — per esempio due ETF oro che insieme fanno il 15% — come scelta voluta. Il ribilanciamento rispetta entrambi i livelli: i pesi dei singoli ETF e il totale della classe.
Versa — dividere un versamento (solo acquisti)
Quando versi, Rebalix divide l'importo tra gli ETF sotto target, in proporzione a quanto manca a ciascuno, comprando quote intere e rispettando la soglia minima per ordine che hai impostato. Non vende nulla e non porta nessun ETF oltre il suo target. Solo acquisti significa zero plusvalenze realizzate: il modo più semplice — e a costo fiscale nullo — di riavvicinarsi ai target è versare su chi è rimasto indietro.
Più ETF nella stessa classe. Se una classe è già al suo target, Rebalix non compra altro in quella classe: comprare il membro sottopeso sforerebbe il totale che hai scelto. Riequilibrare dentro la classe (un ETF sopra, l'altro sotto) richiede una vendita, cosa che i soli acquisti non fanno.
Cosa i soli acquisti non possono fare
Comprando non si può ridurre un ETF sovrappeso: finché non vendi, un asset sopra target rientra solo man mano che il portafoglio cresce e i nuovi versamenti ne diluiscono il peso. Rebalix te lo dice in chiaro — di quanto dovrebbe crescere il portafoglio perché tutto rientri nei target comprando soltanto, e quanto sei già vicino. Il vincolo è sempre l'asset più sovrappeso.
In parole semplici: vendere
È lo specchio del versare. Quando ti serve liquidità, l'acqua si toglie dai bicchieri più pieni (sopra la riga) — così vendere ti riallinea invece di sbilanciarti. I bicchieri sotto la riga si lasciano stare; se i più pieni non bastano a raggiungere l'importo, si intacca anche il resto, dichiarandolo.
Preleva, glide path e avvisi
Preleva. Se questo mese non versi, anzi ti serve liberare liquidità, indichi quanto e Rebalix calcola cosa vendere — dai sovrappeso per primi, così il prelievo ti riallinea invece di sbilanciarti — garantendo di raccogliere almeno l'importo richiesto.
Glide path. Se hai impostato un glide path, i target del ribilanciamento sono quelli di oggi lungo la tua traiettoria, non quelli di partenza. La pagina Allocazione mostra gli stessi target risolti: le due viste non divergono.
Avvisi. Se l'hai scelto, Rebalix ti avvisa quando un ETF supera la soglia di scostamento che hai impostato (es. ±5%) dal suo target. È un promemoria per verificare, non un ordine di agire.
Rebalix non fornisce consulenza finanziaria né fiscale. Le quantità derivano dai target che hai scelto tu; vendere può avere implicazioni fiscali che dipendono dal tuo Paese e dal tuo intermediario, e che Rebalix non calcola. Ribilanciare non garantisce rendimenti superiori. Le decisioni di investimento sono esclusivamente tue.
Per chi vuole vedere le formule
Le abbreviazioni che incontri in Rebalix
Riferimento veloce per chi cerca solo la definizione di una sigla.
Rendimento del puro effetto del mercato sul portafoglio, neutralizzando i versamenti. Confrontabile con benchmark di indici e fondi.
Rendimento effettivo sul capitale che hai impiegato, considerando il timing dei versamenti. Misura quanto sei diventato più ricco.
MWR annualizzato per flussi di cassa a date irregolari. È il numero che useresti per confrontare il tuo PAC con un fondo alternativo.
Tasso di crescita annuo composto. È il rendimento annualizzato di un investimento, calcolato come media geometrica.
Dall’inizio dell’anno corrente fino ad oggi. Usato per metriche del solo anno in corso.
Strategia di investimento con versamenti periodici (es. mensili). Diluisce il rischio di timing distribuendo gli acquisti nel tempo.
Fondo di investimento quotato in borsa, scambiabile come un’azione. Replica un indice o una strategia con costi tipicamente bassi.
Direttiva UE che regola i fondi di investimento aperti al retail. Gli ETF UCITS sono i fondi conformi a questa normativa, distribuiti legalmente in Europa.
Valore patrimoniale netto di un ETF: somma di tutti gli asset del fondo, divisi per il numero di quote. È il prezzo «ufficiale» quotato giornalmente.
Commissione annua dell’ETF, già sottratta dal NAV. Su 30 anni di accumulo, anche piccole differenze (es. 0,20% vs 0,12%) hanno impatto rilevante.
Tasso di riferimento della BCE per le operazioni di rifinanziamento principale. Usato in Rebalix come risk-free per Sharpe, Sortino e Required CAGR.
Indice dei prezzi al consumo armonizzato a livello europeo (Eurostat). Usato come misura ufficiale dell’inflazione per ogni paese UE.
Sinonimo di HICP nel contesto Rebalix. Indice dei prezzi al consumo che misura l’inflazione percepita dalle famiglie.
Standard internazionale di calcolo delle performance di investimento, pubblicato dal CFA Institute. Garantisce comparabilità e trasparenza.
Soglia minima di rendimento accettabile, usata nel Sortino Ratio per distinguere oscillazioni «buone» da quelle «cattive». In Rebalix corrisponde al risk-free MRO BCE.
Direttiva UE che regola la prestazione di servizi di investimento. Rebalix non fornisce servizi di consulenza ai sensi della MiFID II.
Banca centrale dell’Eurozona. Stabilisce la politica monetaria e i tassi di riferimento dell’euro.
Classe di ETF con copertura valutaria verso la valuta indicata nella denominazione. La copertura mira a ridurre l’esposizione al cambio; il NAV dell’emittente ne incorpora gli effetti e i costi. Anche per le classi a copertura valutaria, un confronto fra NAV e prezzo di borsa richiede valuta, date e metodo omogenei. Una differenza non basta, da sola, ad accertare un errore né ad attribuirla alla copertura o a una convenzione di misura.
Le schede utilizzano il NAV dichiarato dall’emittente e, dove previsto dal singolo grafico o calcolo, la serie a proventi reinvestiti acquisita dall’emittente oppure una ricostruzione dichiarata da Rebalix. Le diverse sezioni della scheda possono utilizzare serie diverse. Il prezzo di borsa è una misura distinta dal NAV: confrontare risultati richiede di allineare valuta, periodo, calendario, orario di valorizzazione e trattamento dei proventi. Anche sulle finestre ancorate, come gli anni solari, i risultati possono differire. I documenti dell’emittente vanno confrontati sulla base e sulla finestra che dichiarano.
Dove ti porta il piano (e con quale probabilità)
Se la pagina Performance guarda al passato, la pagina Proiezione guarda al futuro del tuo piano verso l'obiettivo. Lo fa su due livelli: una proiezione deterministica (un'ipotesi di rendimento → una traiettoria) e una probabilistica (Monte Carlo). Entrambe sono analisi di scenario, non una previsione né una promessa di rendimento.
La proiezione deterministica
Cosa fa. Scegli un'ipotesi di rendimento reale annuo (prudente, medio, ottimistico, o un valore tuo) e Rebalix simula la crescita del capitale versamento dopo versamento, fino a stimare l'anno in cui raggiungi l'obiettivo. È una linea sola: serve al «se rendo X, arrivo nel ____».
Required CAGR. L'altra faccia della stessa domanda: il rendimento che servirebbe per centrare l'obiettivo entro la tua data, dato il capitale di oggi e i versamenti in programma. In termini reali e nominali; la formula è quella della sezione 01, applicata al tuo calendario di versamenti.
Capitale già versato. Per i piani a capitale o a fasi la proiezione conta solo il capitale ancora da distribuire: quello che hai già versato è già nel valore attuale del portafoglio, quindi non viene contato due volte. E se sei già nella Fase 2 di un piano a fasi, la distribuzione iniziale è conclusa e si proietta solo la rata di regime.
Monte Carlo: dalle ipotesi alle probabilità
Una linea sola nasconde l'incertezza. Il metodo Monte Carlo prova 10.000 scenari di andamento del portafoglio, mese per mese, riusando il tuo calendario di versamenti reale e lavorando in termini reali (a potere d'acquisto di oggi). Per costruzione è ancorato alla proiezione deterministica: con un rendimento costante i 10.000 scenari collassano esattamente su quella linea.
Cosa restituisce. La probabilità di raggiungere il traguardo entro la data; l'anno-indipendenza in versione ottimistica (10° percentile), mediana (50°) e prudente (90°); il ventaglio del patrimonio finale. Nel grafico la linea arancione è la mediana (lo scenario di mezzo) e la fascia blu è l'80% degli scenari — restano fuori il 10% più fortunato e il 10% più sfortunato.
Da dove vengono i rendimenti
Bootstrap (default). Ricampiona a caso i mesi che il tuo portafoglio ha davvero vissuto. Le correlazioni tra strumenti sono già implicite nei rendimenti del portafoglio, quindi non serve un modello di covarianza per-ETF — che su una storia breve sarebbe falsa precisione.
Parametrico. Estrae i rendimenti da una distribuzione (lognormale) calibrata su media e volatilità del tuo portafoglio. Utile come controprova: sui tuoi dati i due metodi tendono a concordare.
Glidepath. Se riduci l'azionario nel tempo, lo scenario lo riflette: calano sia la volatilità sia il rendimento atteso. De-rischiare non significa lo stesso rendimento con meno rischio.
Inflazione: il re-base alla media storica
I rendimenti reali su cui si basa la simulazione sono deflazionati sull'inflazione realizzata nel tuo periodo di storia. Se quel periodo ha avuto un'inflazione anomala, proiettarla tale e quale nel futuro distorcerebbe le probabilità. Per questo Rebalix ri-basa i rendimenti reali alla media storica lunga del tuo paese (default neutro, da tutto l'archivio inflazione), con la possibilità di modificare a mano l'ipotesi. Tutto il resto resta in termini reali. La stessa media storica lunga è l'unica ipotesi d'inflazione che Rebalix usa guardando avanti: oltre al Monte Carlo, converte il Required CAGR da reale a nominale e guida l'adeguamento dei versamenti all'inflazione (inclusa la rata di Fase 2 dei piani a fasi) — così non ci sono due numeri d'inflazione diversi per lo stesso futuro.
Il bootstrap si appoggia alla tua storia reale, che spesso copre un solo regime di mercato: leggi le probabilità come ordine di grandezza, non come numeri esatti. La proiezione è un'analisi di scenario, non una previsione né una garanzia di rendimento, e non costituisce consulenza finanziaria: i rendimenti reali futuri possono differire, anche molto, da quelli simulati.
Dove sei sulla curva rischio/rendimento dei tuoi fondi
La frontiera efficiente (Markowitz, 1952) mostra, usando solo i fondi che possiedi e il loro comportamento passato, il rischio/rendimento di tutte le combinazioni possibili — e dove ci si colloca il tuo portafoglio. È un'analisi descrittiva del passato, non un ottimizzatore che ti dice cosa adottare.
Come la costruiamo
Input. I rendimenti mensili dei tuoi fondi, sui mesi in comune a tutti (minimo 36; sotto è troppo instabile). Da lì ricaviamo rendimento atteso, volatilità e la matrice di covarianza, tutto annualizzato.
Curva. Campioniamo un ampio numero di combinazioni di pesi (long-only) e ne calcoliamo rischio e rendimento; la frontiera è il loro bordo concavo superiore — le combinazioni «migliori». Sul grafico mostriamo il tuo portafoglio, i singoli fondi e i punti di riferimento.
Perché (e cosa) regolarizziamo
L'ottimizzazione media-varianza sui dati storici è notoriamente fragile — in gergo un «error maximizer»: i rendimenti attesi stimati sul passato sono rumorosi, e basta poco a far ballare l'allocazione «ottima». Per questo non usiamo le stime grezze:
Covarianza — Ledoit-Wolf. Shrinkage verso un target a correlazione costante: le correlazioni rumorose vengono «tirate» verso la media, ottenendo una matrice stabile anche con poche osservazioni (le volatilità dei singoli restano quelle reali).
Rendimenti attesi — James-Stein. Vengono tirati verso la media generale, riducendo l'effetto degli estremi storici.
I punti di riferimento (e perché niente «rendimento massimo»)
Rischio minimo. La combinazione a minima varianza.
Pari rischio (risk-parity). Ogni fondo contribuisce la stessa quota di rischio. È robusto perché non dipende dal prevedere i rendimenti — la parte più fragile.
Abbiamo tolto di proposito il «rendimento massimo»: coincide quasi sempre col 100% del fondo andato meglio in passato — l'esempio da manuale dell'artefatto da evitare.
È una lettura del passato e dipende dal periodo (specie sul lato rendimento). È calcolata sui tuoi fondi specifici e su uno storico spesso corto (minimo 36 mesi; sotto i 5 anni lo segnaliamo). Resta descrittiva, non un consiglio: ti mostra dove sei, non cosa comprare. Un «risultato efficiente» in senso forte richiederebbe rendimenti attesi forward e blocchi per asset class — è nella nostra roadmap.
Come calcoliamo le cedole indicizzate
Un BTP€i — e i suoi cugini europei — paga una cedola che cresce con l'inflazione: il tasso è fisso (la «cedola reale»), ma si applica a un capitale che il Tesoro rivaluta con un coefficiente ufficiale. Così l'importo in euro di ogni cedola dipende dall'inflazione maturata dall'emissione.
Per ogni titolo ingeriamo il coefficiente d'indicizzazione pubblicato dal Tesoro emittente — MEF, Agence France Trésor, Finanzagentur, Tesoro Público — lo stesso numero che usa la tua banca. Cedola in euro = nominale × (cedola reale ÷ frequenza) × coefficiente ufficiale alla data di stacco.
Se il primo periodo non è un semestre pieno, ripartiamo la cedola con la convenzione ICMA Act/Act, esattamente come la riporta il documento d'asta ufficiale.
Se manca il coefficiente ufficiale di una cedola, mostriamo solo la data, mai un importo stimato. Le fonti sono sempre ufficiali (Tesori nazionali, Eurostat/Istat per l'indice), mai fornitori commerciali.
Oggi copriamo 41 titoli di Stato indicizzati di Italia, Francia, Germania e Spagna (BTP€i, OAT€i, OATi, Bund€i, Obligaciones), sull'indice europeo HICP e sull'indice francese.
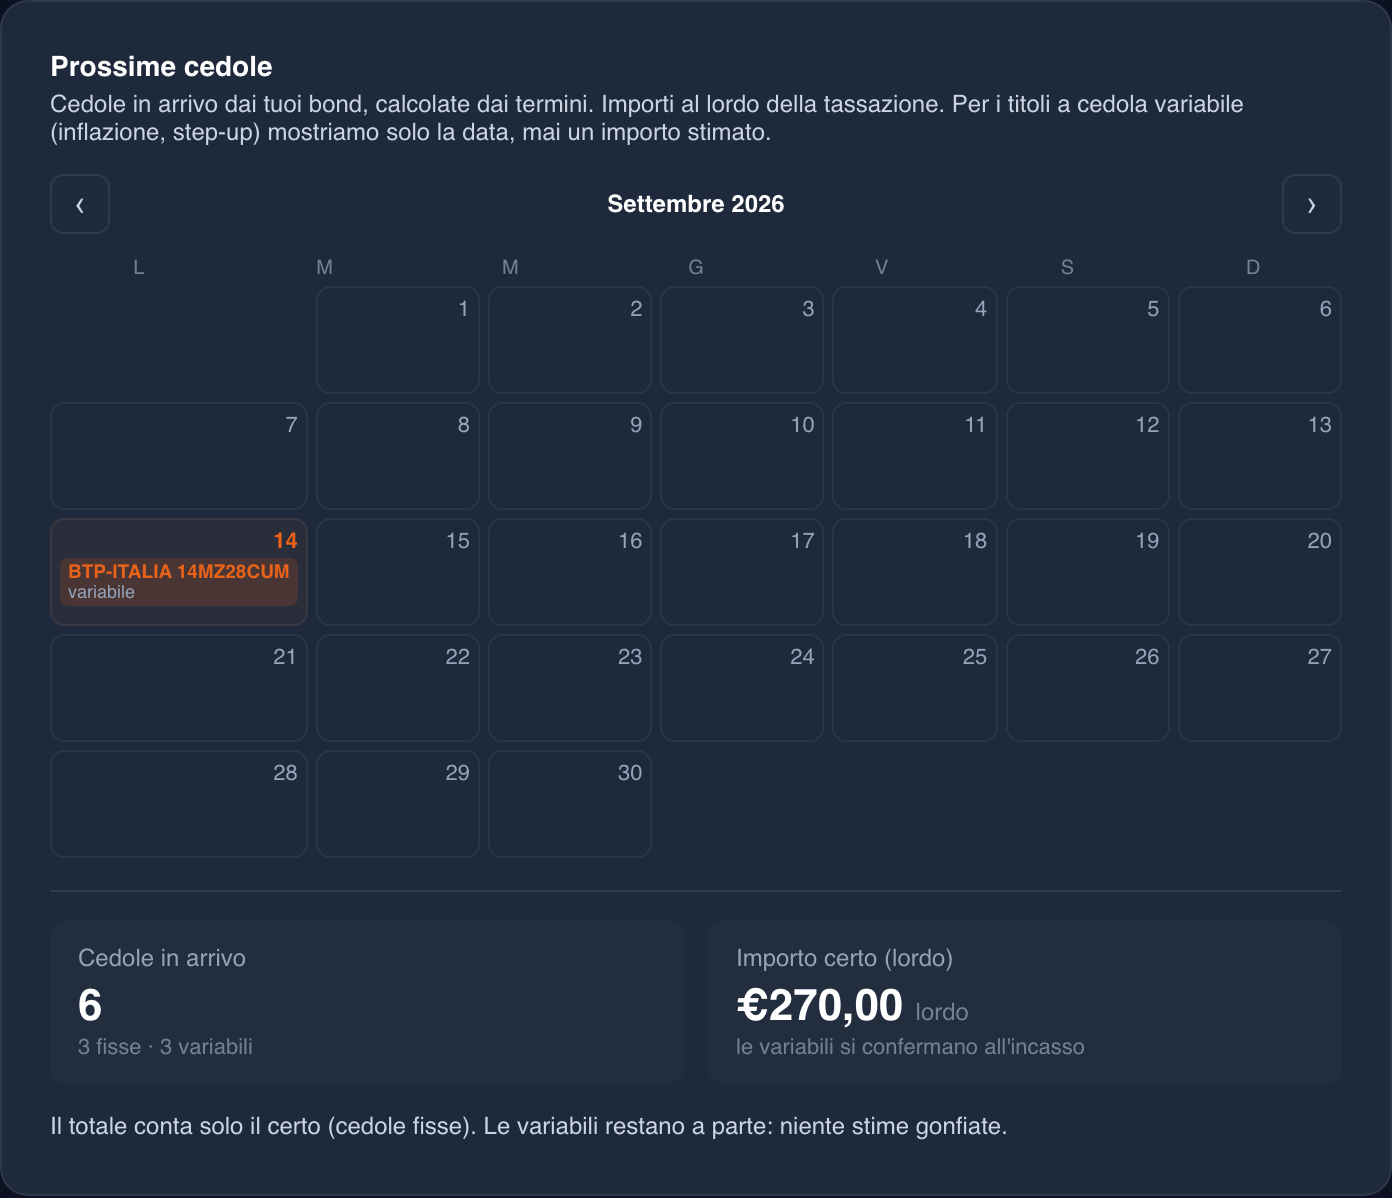
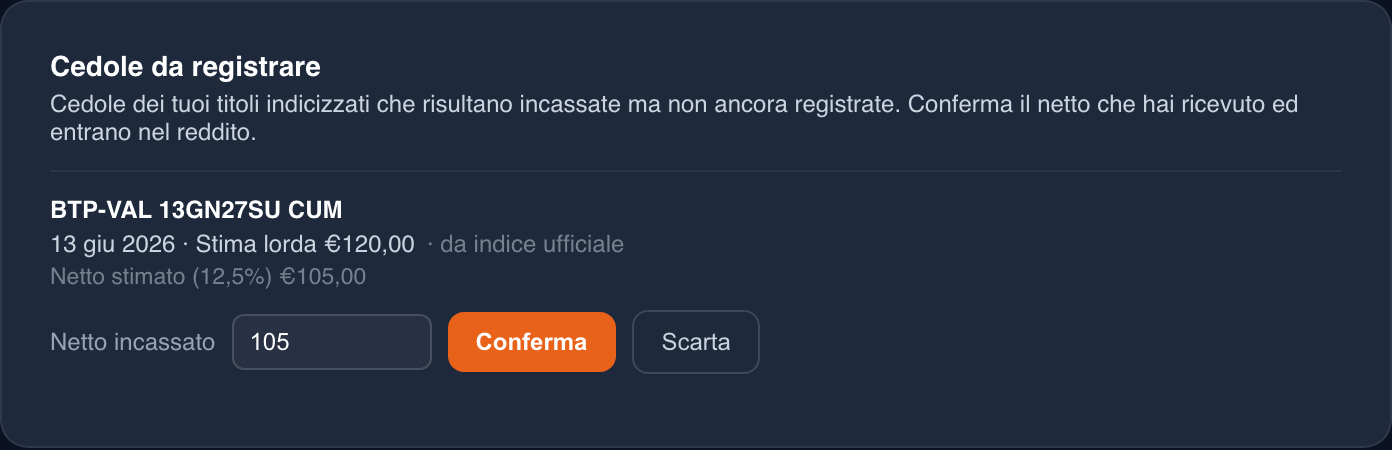
Contenuto informativo, non consulenza né sollecitazione. Le cedole passate non ancora registrate sono una ricostruzione dai dati ufficiali: verifica sempre col tuo intermediario.
I dati pubblici
Rebalix non è solo l’app: è anche un database pubblico su ETF, tassazione e obbligazioni — le schede per ISIN, la Ricerca ETF, gli hub tematici. Questa seconda parte documenta come nascono quei numeri: stesse regole della prima — fonti dichiarate, formule standard, limiti detti ad alta voce.
Da dove vengono i dati delle schede
Oltre 3.000 ETF di 11 emittenti, letti direttamente dai file e dagli endpoint ufficiali degli emittenti — mai da fornitori commerciali di dati. Ogni scheda dichiara la data di rilevazione.
Le fonti e le cadenze
Il registro viene riletto per intero ogni mese dai listini e dagli endpoint ufficiali (nome, indice dichiarato, TER, patrimonio, NAV, politica dei proventi, replica, domicilio). I dati contenuti nei KID — costi di transazione e indicatore di rischio — provengono dai documenti archiviati; la quota white list segue la cadenza semestrale dei documenti fiscali. I documenti scaricati vengono archiviati ogni giorno con data e impronta digitale: possiamo risalire alla versione archiviata a una data passata.
I costi di transazione dal KID
Oltre al TER mostriamo i costi di transazione stimati dall’emittente nel KID (regolamento PRIIPs): la parte di spese che quasi nessun comparatore espone. La somma TER + transazione è il costo annuo dichiarato più vicino al vero; il costo realizzato davvero lo misura la tracking difference (sezione 14).
La regola del trattino
Quando un dato non è presente, o non è qualificato, nelle fonti che esaminiamo, vedi un trattino «—». Non colmiamo il dato mancante con una stima non dichiarata e non lo copiamo da altri siti. Il trattino dice che non abbiamo quel valore in una forma che possiamo pubblicare: non che il valore sia zero, né che l’emittente non lo pubblichi altrove.
Copertura valutaria: solo dichiarata
Una classe è indicata come coperta verso una valuta solo se l’emittente lo dichiara: in un campo del proprio listino o nel nome della classe (EUR Hedged, Hdg, PfHdg, hEUR…). Non deduciamo mai la copertura dalla valuta della classe. Le coperture del rischio di tasso («Interest Rate Hedged») e le strategie in opzioni («Hedged Equity») non sono coperture di cambio e non compaiono nel filtro. Un controllo automatico segnala ogni classe con la parola «hedged» nel nome ma senza valuta dichiarata: si estende la lettura, non si indovina.
Perimetro, chiusure e patrimonio
Un ISIN entra nel motore solo quando risulta quotato su almeno una borsa; le chiusure sono rilevate per fonte e riesaminate a mano prima di sparire dal motore. Il patrimonio è di classe dove l’emittente lo dichiara per classe; dove è dichiarato solo a livello di fondo lo indichiamo come tale e non lo sommiamo più volte nei totali per emittente. Per gli ETC/ETP (oro, materie prime, cripto) la scheda parla di «sottostante», non di indice. La storia del patrimonio non si ferma al nostro archivio mensile: la ricaviamo anche dai bilanci annuali e semestrali certificati delle SICAV (per alcuni emittenti fin dal 2019), a livello di fondo, e la mostriamo nella pagina «Cronologia» di ogni scheda con la fonte dichiarata punto per punto.
Difese, quarantena e collaudi
I file storici degli emittenti contengono incidenti veri: cambi di valuta di registrazione mai riaggiustati, split, tratti fermi, buchi. Mostrarli così come sono produrrebbe grafici falsi. Prima di ogni grafico, la serie passa una catena di difese.
Le difese automatiche
I gradini anomali (rapporto ≥×3 fra un giorno e il successivo, tipici delle ridenominazioni di valuta) vengono riagganciati riscalando la storia precedente, con nota dichiarata in pagina. Gli spike isolati che rientrano subito vengono rimossi. I tratti fermi prolungati e i buchi oltre 180 giorni vengono potati: meglio una storia più corta che una storia falsa — e anche il taglio è dichiarato in pagina.
La quarantena
Dopo le difese, ogni serie passa un cancello di qualità con soglie per classe d’attivo. Chi non lo supera va in quarantena: il grafico non viene mostrato e la scheda espone un riquadro «serie in verifica» col motivo. Mai un grafico sbagliato, mai in silenzio. I movimenti di mercato veri (lo squeeze Volkswagen del 2008, i gilt britannici del 2022) sono in una lista di eventi verificati a mano con fonti storiche, e non fanno scattare falsi allarmi.
Controlli automatici: ogni sera, ogni giorno, ogni settimana
Tre controlli distinti, con frequenze e perimetri diversi. Ogni sera un controllo ripassa tutte le serie del censimento con le stesse soglie del cancello (valori fuori norma, serie ferme, scostamenti della tracking difference) e non corregge nulla: segnala. Ogni giorno un controllo di coerenza rilegge un campione a rotazione di schede — costi, patrimonio, ultimo valore quota, cedole — confrontando registro, motore e serie. Ogni settimana, su un campione a rotazione, confrontiamo rendimento, drawdown, volatilità, costi e tracking difference calcolati da noi con fonti esterne indipendenti, a date allineate e con tolleranze dichiarate; i numeri esterni non vengono salvati né mostrati. Uno scarto oltre tolleranza genera una segnalazione e viene istruito: non presume quale delle fonti sia errata.
Dividendi: dall’emittente, mai stimati
Gli importi per quota provengono dall’emittente. Dove l’emittente pubblica solo l’ultimo stacco, lo storico è ricostruito per aritmetica da due serie dell’emittente stesso (valore quota e valore quota a dividendi reinvestiti): la differenza all’ex-date è la cedola, verificata al centesimo su un campione contro una fonte indipendente. Le cedole annunciate ma non ancora staccate compaiono in tabella ma non entrano nella somma a 12 mesi né nel rendimento. Rendimento da dividendo = somma degli stacchi degli ultimi 12 mesi sull’ultimo valore quota; per i fondi con meno di 12 mesi di storia mostriamo la somma dal primo stacco, senza percentuale.
Anni solari e primo anno disponibile
Il rendimento annuale è calcolato dall’ultimo valore acquisito nell’anno precedente all’ultimo valore acquisito nell’anno considerato. L’ultimo punto acquisito può non coincidere con l’ultima valorizzazione prevista dal calendario della fonte: questa corrispondenza è verificata nei perimetri per cui abbiamo predisposto il controllo, non in tutto l’archivio. La sola assenza del 31 dicembre non dimostra che l’anno sia incompleto. Il primo anno disponibile non ha la base dell’anno precedente. La tabella e la colonna «Anno» della heatmap ne qualificano la finestra effettiva: «dal lancio» solo quando il primo punto coincide con il lancio dichiarato; le due date quando la serie comincia pochi giorni dopo; «parziale» negli altri casi previsti dalla regola. Se la serie inizia nei primi sette giorni di gennaio, viene indicata la data iniziale e l’assenza della base dell’anno precedente: sette giorni è un criterio operativo, non una certificazione di completezza. Una storia anteriore al lancio registrato non dimostra da sola quale dei due dati sia errato. Le etichette descrivono il periodo utilizzato, senza modificare il rendimento calcolato.
Conservazione delle serie e provenienza
Conserviamo l’ultima versione acquisita dei file e delle risposte degli emittenti per ciascuna classe. Nei lotti di scrittura dotati di tracciabilità per esecuzione conserviamo inoltre la copia utilizzata con la sua impronta, lo stato precedente e il rapporto delle modifiche o trasformazioni applicate. Queste prove permettono di ricostruire la provenienza e la trasformazione dei punti scritti in quei lotti. Ciò non significa che tutte le versioni storiche di ogni risposta siano conservate.
Data effettiva nel tooltip del grafico
Passando sul grafico, per ciascuna serie il tooltip seleziona il punto più vicino nel tempo alla data del cursore, anche se successivo. La serie viene mostrata soltanto quando la data del cursore è compresa fra cinque giorni prima del primo punto e cinque giorni dopo l’ultimo punto. Se il punto selezionato ha una data diversa da quella del cursore, la data effettiva compare accanto al valore. I cinque giorni sono una regola operativa di visualizzazione, non nuovi dati o valori interpolati.
Fondo contro indice, ad armi dichiarate
La tracking difference delle schede misura quanto il fondo ha reso in più o in meno rispetto al suo indice, per anni solari completi, dal rendimento del fondo (serie dell’emittente, ricostruzione dichiarata o valore quota, come indicato nella scheda) e dalla serie dell’indice dichiarato.
Contro quale indice
Solo contro il benchmark dichiarato dall’emittente, nella versione dichiarata — Net, Gross o Price. La versione conta: un indice «Net» reinveste i dividendi al netto delle ritenute alla fonte, un «Gross» al lordo. Per questo le TD non sono confrontabili fra fondi che dichiarano versioni diverse, né fra siti che usano metodologie o indici diversi. Nelle schede la dicitura dell’indice è riportata parola per parola.
Perché può battere il TER
La TD non è solo un costo: è lo scostamento effettivo, che somma costi (TER, transazione) e ricavi (prestito titoli, ottimizzazioni di replica, trattati fiscali del domicilio). Un fondo confrontato con un indice Net può recuperare parte delle ritenute che l’indice assume perse — ed è così che una TD può risultare migliore del TER. Un dato passato, mai una promessa.
Classi a distribuzione e classi sorelle
Per le classi a distribuzione usiamo, nell’ordine, la serie a proventi reinvestiti dell’emittente acquisita nel nostro archivio; altrimenti una ricostruzione nostra, dichiarata nella scheda, che reinveste le cedole archiviate al NAV del giorno di stacco; altrimenti il solo valore quota. Nell’ultimo caso la TD della classe a distribuzione non viene calcolata. L’idoneità della ricostruzione al calcolo della TD dipende anche dalla copertura delle cedole nella finestra considerata. La scheda indica la serie utilizzata. Descriviamo ciò che abbiamo acquisito e utilizziamo, senza dedurre che una serie non acquisita non sia pubblicata dall’emittente. Se in un anno il numero esce oltre ±3 punti lo ritiriamo: un reinvestimento nostro non spiega uno scarto simile, meglio nessuna TD che una TD falsa. Quando la serie dell’indice è disponibile su una sola classe del fondo, la usiamo anche per le classi sorelle nella stessa valuta e non coperte; per le classi coperte non prendiamo mai l’indice non coperto — e se una classe coperta mostra una TD oltre ±2 punti in un anno, il numero si ritira (è il cambio, non la replica) e la scheda spiega il perché, rimandando alla classe sorella non coperta dove esiste. I controlli di freschezza della serie dell’indice sono descritti più avanti.
TD dichiarata dall’emittente
Alcuni emittenti non forniscono la serie giornaliera dell’indice ma pubblicano, a fine mese, i rendimenti netti di fondo e indice per anno solare e la loro differenza. In quei casi la scheda mostra quei numeri, etichettati «dichiarata dall’emittente» con la data di riferimento: non sono calcolati da noi e non vanno confrontati con le TD che calcoliamo dalle serie. Da agosto 2026 raccogliamo i rendimenti dichiarati per anno da Amundi e iShares (pagine prodotto) e da Xtrackers e UBS (report annuali certificati delle SICAV, fino al 2019) e li confrontiamo automaticamente con le nostre TD calcolate. Dove le due fonti divergono oltre i controlli, il numero può essere sospeso per quegli anni o per la classe, con il motivo registrato; dove la nostra serie manca (per esempio le classi coperte iShares, dove l’emittente dichiara l’indice coperto), mostriamo la dichiarata, sempre etichettata. Il confronto fa anche da rivelatore: quando, insieme ad altri riscontri, documenta un cambio di indice che registriamo, la TD calcolata parte dall'anno del cambio — gli anni precedenti misurerebbero il fondo contro la variante di oggi dell'indice, non contro quella che seguiva allora.
Calcolata, dichiarata o sospesa
La TD può essere calcolata da Rebalix, dichiarata dall’emittente oppure sospesa per singoli anni o per l’intera classe. La calcolata deriva dalle serie del fondo e dell’indice ammesse dai controlli, per gli anni solari considerati completi dal motore, fino a dieci anni; si applicano i controlli sugli estremi della finestra e le esclusioni registrate. Quando un cambio di indice è documentato e registrato, il periodo della TD calcolata viene delimitato di conseguenza. La dichiarata riporta i dati pubblicati dall’emittente, identificati come tali. Una sospensione riguarda il confronto che non supera i controlli: non dimostra, da sola, che il dato della fonte sia errato. Le eccezioni ai controlli, per gli scostamenti già istruiti, sono documentate nel registro: non equivalgono a una quarantena e non comportano automaticamente la sospensione del dato pubblicato.
La linea di confronto nel grafico
La linea di confronto nel grafico è distinta dalla TD. Può usare il benchmark ordinario oppure, per alcune classi approvate, una serie separata con nome e valuta dell’indice dichiarati dalla fonte, utilizzata soltanto nel grafico. La disponibilità di questa linea non rende automaticamente calcolabile la TD. I controlli di freschezza possono escludere la linea e la TD calcolata che dipende dal benchmark rifiutato. Il limite di 60 giorni è una soglia operativa di Rebalix, non una certificazione della correttezza dei dati. La serie separata del grafico ha i propri controlli; la disponibilità della TD dichiarata è valutata separatamente.
La quota white list, dal documento alla percentuale
Per un investitore fiscalmente residente in Italia, la plusvalenza di un ETF è tassata al 26% — ma la parte riferita a titoli di Stato di Paesi «white list» è al 12,5%.
La formula
Aliquota effettiva = 26% × (1 − quota white list) + 12,5% × quota white list. La quota è quella certificata dagli emittenti nei documenti fiscali, pubblicata ogni semestre: ogni pagina indica semestre di validità e fonte. Ai fini pratici conta il semestre in cui vendi.
La regola dei non-pubblicanti
Se un emittente non pubblica la quota white list, non scriviamo «26%»: scriviamo che il dato non è disponibile. L’unica eccezione è l’azionario puro dichiarato dall’emittente, dove la quota titoli di Stato non può esistere per natura e il 26% discende dalla classificazione, non dall’assenza del dato. Su una tassa, mai un numero dedotto.
Le fonti istituzionali europee
Dove un registro pubblico ufficiale esiste, lo usiamo come fonte — e lo dichiariamo in pagina.
ESMA FIRDS — strumenti e borse
Le sedi di negoziazione nelle schede ETF vengono dal registro ufficiale ESMA degli strumenti finanziari (FIRDS), incrociate coi ticker dei documenti degli emittenti. Per le obbligazioni, FIRDS costituisce la base regolamentare del registro; fonti, cadenze, esclusioni e livelli di certezza sono descritti nella sezione 17. I titoli indicizzati sono integrati con i coefficienti ufficiali di indicizzazione.
Registro ESMA dei fondi monetari
Incrociamo ogni mese il censimento col registro ufficiale dei fondi monetari autorizzati (Reg. UE 2017/1131). Chi c’è, lo dichiara nella scheda; chi non c’è non ha un difetto: molti «ETF monetari» di mercato (gli overnight-swap) non sono fondi monetari di legge, ed è una distinzione che preferiamo mostrare piuttosto che nascondere.
BCE, Eurostat e istituti nazionali
Cambi ufficiali BCE per le conversioni di valuta, inflazione da Eurostat e dagli istituti statistici nazionali per le viste in termini reali, tasso BCE come riferimento privo di rischio: le stesse fonti della Parte I, usate con le stesse regole.
Un archivio che distingue ciò che sa da ciò che stima
Oltre 80.000 obbligazioni dai registri regolamentari europei. Ogni affermazione forte — un ✓, un «rimborso anticipato» — esiste solo dove esiste un documento; dove non c'è, la scheda lo dichiara o tace.
La fonte e le cadenze
Il registro nasce dai dati di riferimento ufficiali ESMA (FIRDS): una rilettura completa ogni settimana e gli aggiornamenti giornalieri, con gli identificativi degli emittenti dal registro GLEIF (LEI). Dal registro ricaviamo ISIN, identificativo dell'emittente, classificazione dello strumento, valuta, scadenza e sedi di negoziazione; le caratteristiche della cedola seguono invece i livelli di certezza descritti sotto. Non includiamo i prezzi, che vedi dal tuo intermediario. La presenza in FIRDS non implica che il titolo sia ancora negoziabile o acquistabile da un investitore retail presso il proprio intermediario.
Cosa non includiamo, e perché
Escludiamo certificati e prodotti strutturati, oltre alle voci che identificano una cornice di emissione o un veicolo, ma non una singola obbligazione negoziabile: rientrano in questo caso alcune registrazioni riconducibili a programmi MTN («Medium Term Note»). Escludiamo inoltre i collocamenti riservati ai soli investitori professionali quando il documento d'emissione lo attesta: questo controllo avviene oggi caso per caso e non costituisce ancora un vaglio sistematico. Un archivio per chi investe deve saper dire anche cosa lascia fuori.
Obbligazioni non più negoziate
Rileviamo la cessazione delle negoziazioni — su tutte le sedi che censiamo — dai registri regolamentari ESMA, attraverso gli aggiornamenti giornalieri, con controverifiche automatiche e soglie di sicurezza. Distinguiamo sempre questo fatto dalla sua causa. Quando una fonte primaria documenta il meccanismo — per esempio un comunicato dell'emittente, un avviso regolamentato o un bilancio che attesti l'operazione — la registriamo per il singolo titolo insieme alla data di consultazione. Solo allora la scheda può indicare «rimborso anticipato». Negli altri casi riportiamo la cessazione e la relativa data, senza attribuirle una causa: può dipendere da eventi molto diversi, che non vanno confusi.
La cedola: quattro livelli di certezza
La frequenza della cedola dichiara sempre da dove viene. Dichiarata (✓): letta nei «Final Terms» — le condizioni definitive della singola emissione, il suo documento ufficiale — con link al documento e data di lettura in pagina. Convenzione di mercato: per le tipologie di titoli di Stato in cui la cadenza è univoca e stabile. Stimata: un'inferenza nostra dalle caratteristiche dell'emissione (mercato di emissione, valuta, tipo), etichettata come tale. Omessa: dove la stima non supera le nostre misure di affidabilità, la riga non compare. Su 4.591 obbligazioni corporate tedesche poi verificate sui documenti degli emittenti, la stima era corretta il 93,6% delle volte (misura del 1° settembre 2026): è la pagella di quel segmento, non dell'intero registro — ed è per quel margine d'errore che ogni stima porta l'etichetta.
Se trovi un errore
Ogni pagina del registro ha un contatto per segnalare un'anomalia: la controlliamo alla fonte primaria; se non regge, correggiamo — se regge, il dato resta. Meglio una casella vuota di un numero non difendibile.
Cosa c’è dentro un ETF, e come lo verifichiamo
La composizione di un ETF nelle nostre schede viene dal paniere che l’emittente stesso pubblica, letto dai suoi file e dai suoi servizi dati, mai da fornitori terzi. Ogni blocco dichiara la fonte, la data della fotografia e ciò che Rebalix ha calcolato oppure scelto di non dedurre.
Le fonti, emittente per emittente
Dove l’emittente pubblica l’elenco delle singole posizioni, lo leggiamo per intero per quanto restituito dalla fonte (file giornalieri o mensili, servizi dati ufficiali). Dove pubblica solo le prime dieci posizioni e alcune ripartizioni nel factsheet, la scheda mostra quelle e dice che sono una sintesi. La cadenza è mensile, con alcune fonti aggiornate più spesso; la data della fotografia è sempre in pagina.
I pesi come li pubblica la fonte
Conserviamo i pesi con la precisione della fonte: piena, a cinque decimali o a due, a seconda dell’emittente. Non li riscaliamo mai a 100. Dove la fonte arrotonda a due decimali, la somma di migliaia di posizioni piccole può allontanarsi dal totale: la scheda mostra la massa osservata invece di correggerla, e quando esiste una fonte migliore dello stesso emittente usiamo quella.
Ripartizioni dichiarate e ripartizioni calcolate
Una ripartizione per Paese o per settore ha due origini possibili, e la scheda lo dice: una tabella dichiarata dall’emittente, copiata con la sua data, oppure una somma fatta da Rebalix sulle singole posizioni. La somma viene pubblicata solo quando la massa osservata delle posizioni sta fra il 97 e il 103 per cento: questa soglia è un controllo di integrità del calcolo, non una prova che l’elenco della fonte sia completo. Liquidità e derivati escono dai Paesi solo quando la fonte li classifica con un campo strutturato, mai in base al nome; le voci sovranazionali restano distinte da «senza Paese».
Completezza dell’elenco
Una massa vicina al 100 per cento non dimostra che l’elenco sia completo. Alcune fonti troncano a un numero massimo di righe, altre avvertono che le posizioni mostrate possono differire da quelle effettive: la scheda riporta il limite o l’avvertenza. Per i fondi che investono in altri ETF, l’elenco dei fondi sottostanti non è la composizione dei titoli e non viene presentato come tale.
Cedola e scadenza di ogni obbligazione
Per gli ETF obbligazionari mostriamo cedola e scadenza delle singole emissioni solo quando l’emittente le dichiara per ogni posizione, nella stessa riga dell’ISIN e del peso. Non le ricaviamo dal nome del titolo, non le prendiamo da un altro oggetto come l’elenco dell’indice, non completiamo quelle mancanti. Se la fonte non dichiara cedola o scadenza, il campo resta vuoto; se identifica strutturalmente un titolo come perpetuo, Rebalix non trasforma una sentinella tecnica in una falsa data di scadenza. La precisione è quella della fonte.
Fotografie mensili, cambiamenti, memoria
Ogni mese fotografiamo il paniere e confrontiamo la fotografia con la precedente: titoli entrati e usciti, pesi che cambiano oltre una soglia dichiarata. Il confronto dice sempre la sua unità, singole emissioni o emittenti, e quando la fonte cambia lo spiega invece di mostrare falsi movimenti. Le fotografie complete vengono conservate: possiamo risalire a ciò che la fonte acquisita da Rebalix dichiarava in quella fotografia. Non promettiamo la conservazione di ogni risposta originale delle fonti.
Revisioni e comparabilità
Una fotografia acquisita non si modifica. Quando possiamo dimostrare, dallo stesso dato ufficiale della fonte e alla stessa data, una rappresentazione più fedele, pubblichiamo una revisione: è un oggetto nuovo, con la sua data, e la fotografia originale resta conservata com’era; la pagina dice quando la fotografia è stata acquisita e quando è stata rivista. Un cambiamento fra due fotografie lo pubblichiamo solo per le dimensioni in cui i due lati sono comparabili: se le due fotografie sono state acquisite con precisione diversa non confrontiamo Paesi e settori; se non contengono un identificatore comune dei titoli non confrontiamo le singole posizioni. In quei casi mostriamo le fotografie, non il cambiamento. Un confronto già pubblicato fra due letture omogenee resta com’è, con il suo stato.
Le regole che non cambiano
Quattro principi valgono su ogni pagina pubblica, e hanno la precedenza su qualsiasi opportunità editoriale.
Cosa Rebalix non fa
L'onestà metodologica include dire cosa non è in scope.
Le formule sono pubbliche.
Il prodotto le mette al lavoro.
XIRR, TWR, drawdown, Sharpe, Sortino, Required CAGR Inflation Adjusted: tutto calcolato in tempo reale sul tuo portfolio, ribilanciato con le tue regole.
Inizia 30 giorni gratisNessuna carta richiesta · Piano Pro gratuito per i primi utenti